

网银解决的是人怎么操作银行。银企直联解决的是企业系统怎么连接银行。
这两句听着像文字游戏,落到实际很具体。只有网银的时候,钱付完了,系统里会多出几张要人再抄一遍的流水。做了直联,系统里留下的是一笔能自动对上账、能算清成本的记录。
所以已经有网银还要做直联,不是因为网银不好用。网银一直好用,它只是从来没打算解决系统之间的事。
这个问题最常被两种企业问起。一种刚在东南亚或欧洲设了公司,账户就几个,网银确实够用。另一种账户已经几十个,财务每天在几家银行的网银之间来回切,再靠表格汇总给总部。前者问的是「有没有必要」,后者问的是「还能撑多久」。
网银和银企直联,差在哪一步?
差在付款这一步:是财务登录网银手动提交,还是系统把付款指令直接推给银行。
一家中国企业在新加坡设了公司,开了当地账户,申请了网银。财务能正常付款,供应商也能准时收到钱。单看「钱能不能出去」,这笔付款就算完成了。
把这笔付款从头走一遍,就能看到财务干了两遍同样的活。付之前,把申请单上的收款人、金额、附言在网银里再敲一遍。付之后,再把网银里的流水和回单抄回系统,一笔一笔核对。
中间这段时间,银行那边已经在处理这笔钱,企业系统里查不到任何状态。
做了银企直联,这两个步骤直接自动化了。付款指令由系统直接送到银行,余额、流水、回单由银行直接送回系统。财务不用对着两个屏幕抄同一笔数。
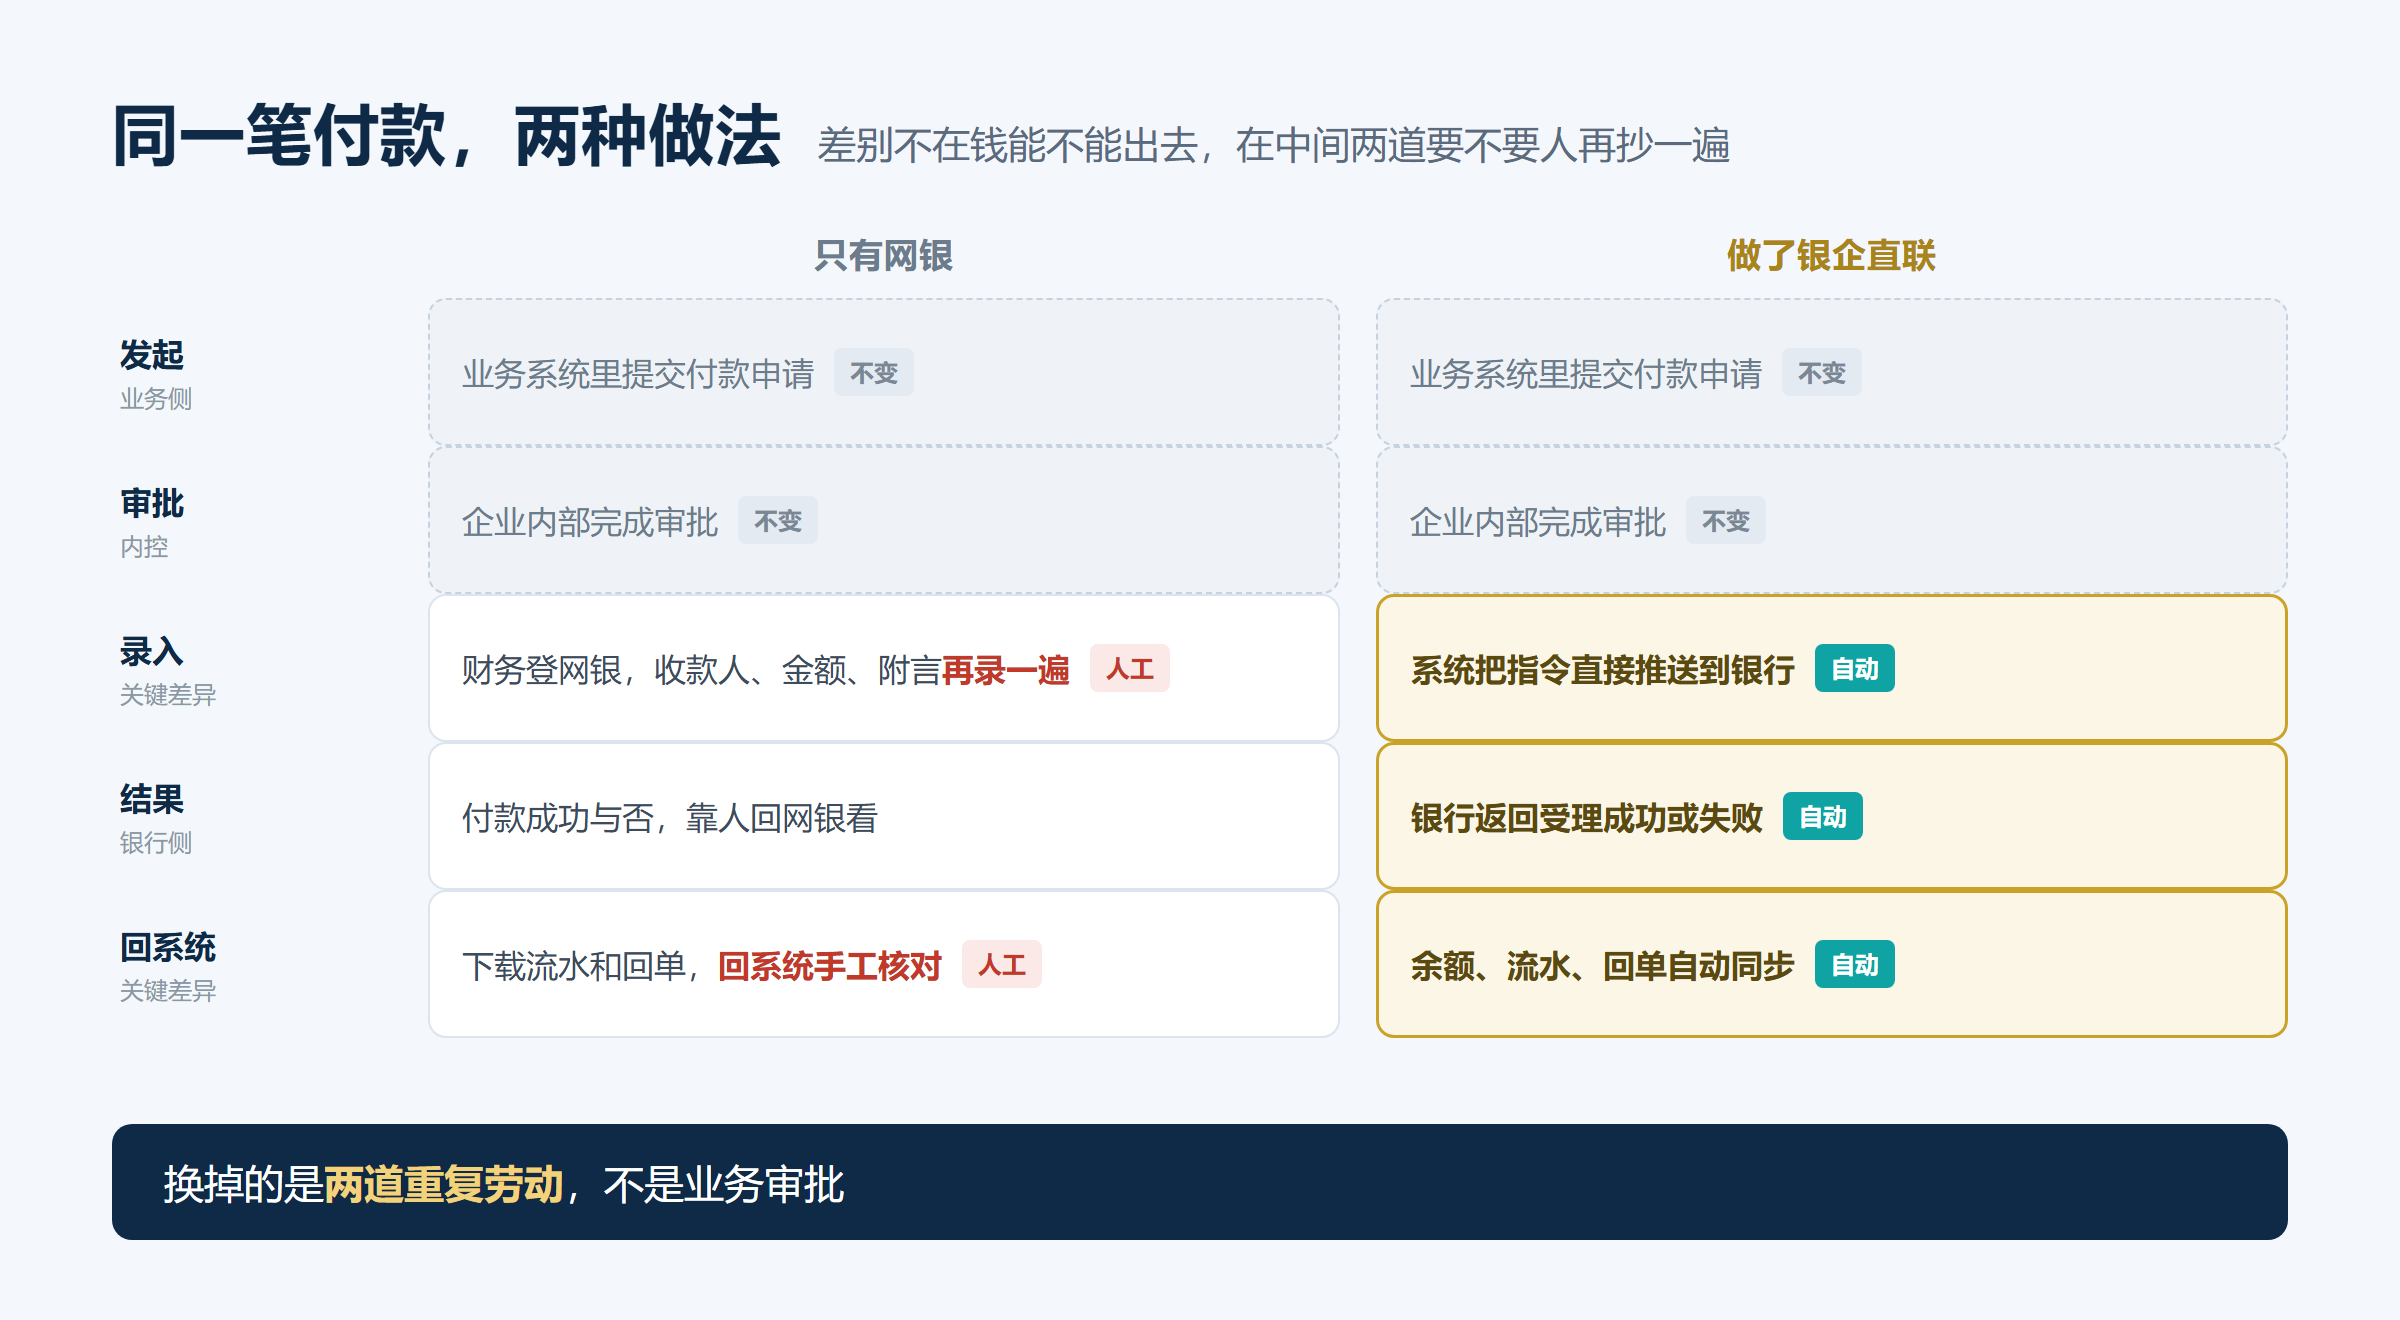
那是不是连审批也省了?没有。申请单还是业务提的,审批还是领导点的。直联不替谁做决定,它只是不让同一笔数被录入两次。
一句话记住这个差别:网银让人能操作银行,直联让系统能连接银行。
钱付得出去,为什么还不算付对?
因为「付款成功」只说明指令送到了银行。
一笔海外付款,往下还有两件事要做。一件是把企业系统和银行连起来,靠接口或主机直连。另一件是银行拿到指令以后,通过当地清算网络把钱送到收款人账上。
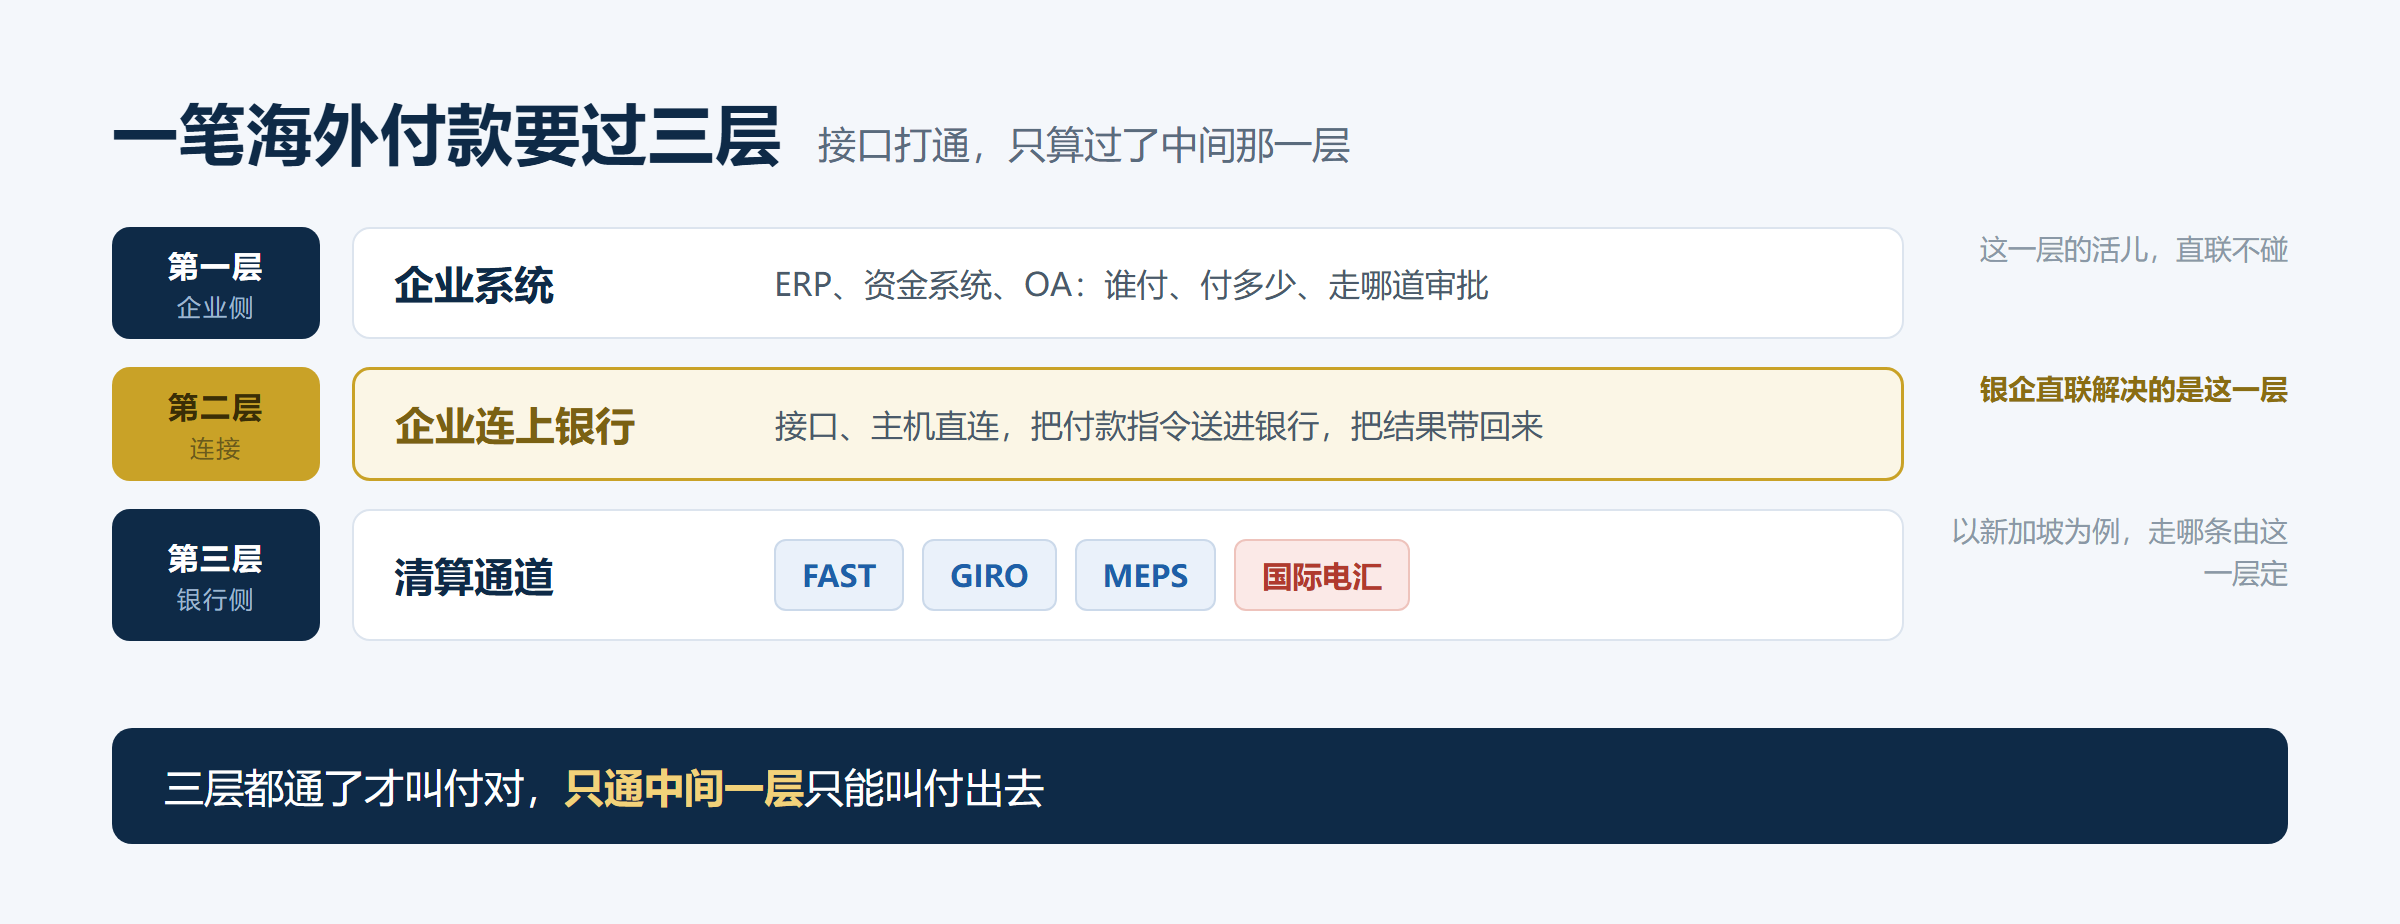
以新加坡为例,本地能走的通道有好几条:FAST、GIRO、MEPS,还有国际电汇。到账多快、收多少手续费、能不能批量、单笔最高多少,每条都不一样。
很多项目做到这里就验收结束了。验收标准写的是「付款指令能不能送进银行」,送进去了就算通过。至于这笔钱最后走了哪条通道、为什么走这条,没人问。
接口接通了,不代表这条通道选对了。通道选错,每一笔付款也都显示成功。
接上付款之后,钱为什么走贵了?
一家在新加坡的公司,每天要给很多当地供应商付款。金额不大,笔数很多。
做直联的时候只提了一个要求:先把付款跑通。实施方挑了银行最好接的那一种付款方式,项目顺利上线,每一笔都成功。
后来才有人发现,这些本该走本地小额或批量通道的付款,全走了国际电汇。一笔多付几十新币,一个月 500 笔,多出来的钱上万新币。
钱没有付错,只是每一笔都付贵了。
这不是哪一方的错。懂接口的人,不一定懂企业每天在付什么款。懂银行产品的人,不知道这家企业的付款结构。企业验收的时候,只看成功还是失败,没看费用和时效。
所以项目开工前要回答的不是技术问题,是业务问题。这笔是给本地供应商付货款,还是付到境外?是小额高频,还是大额低频?是发工资、交税,还是普通贸易款?每一类该走哪家银行、哪种产品、哪条通道,得先定下来。
一次多付几十新币,看着不多。一年算下来,这笔钱够重新谈一次通道价格。
各国付款规则不同,一套流程怎么管住?
先纠正一个很常见的误解。
很多人以为,全球付款标准化就是所有国家用同一个页面、同一组空格。这事做不到,也不该做。美国的收款人要填 Routing Number,欧盟要 IBAN 和 BIC,英国要 Sort Code,中国香港要用当地银行代码。硬把它们统一成一套,只会让某个国家的付款填不对。
那标准化是什么?企业看到的是一套制单流程、一个接口。至于这笔钱在美国该填什么、在欧盟该填什么,由系统按这笔付款的路径带出来。财务不用记住这些规则。
还有一件小事,最能说明这套做法解决什么问题。供应商档案里早就有银行账号和银行名称,但这笔付款走的通道还缺 Routing Number 或 Branch Code。系统会直接告诉你缺哪一格、补什么,不用等银行退回来才知道。
那走哪条通道,谁来定?资金团队,不是业务员。
业务员不该对着「FAST 还是电汇」做选择。他知道的只是「这是一笔供应商货款」,或者「这是一笔工资」。把业务场景对应到具体通道,由资金团队在上线时配置一次。
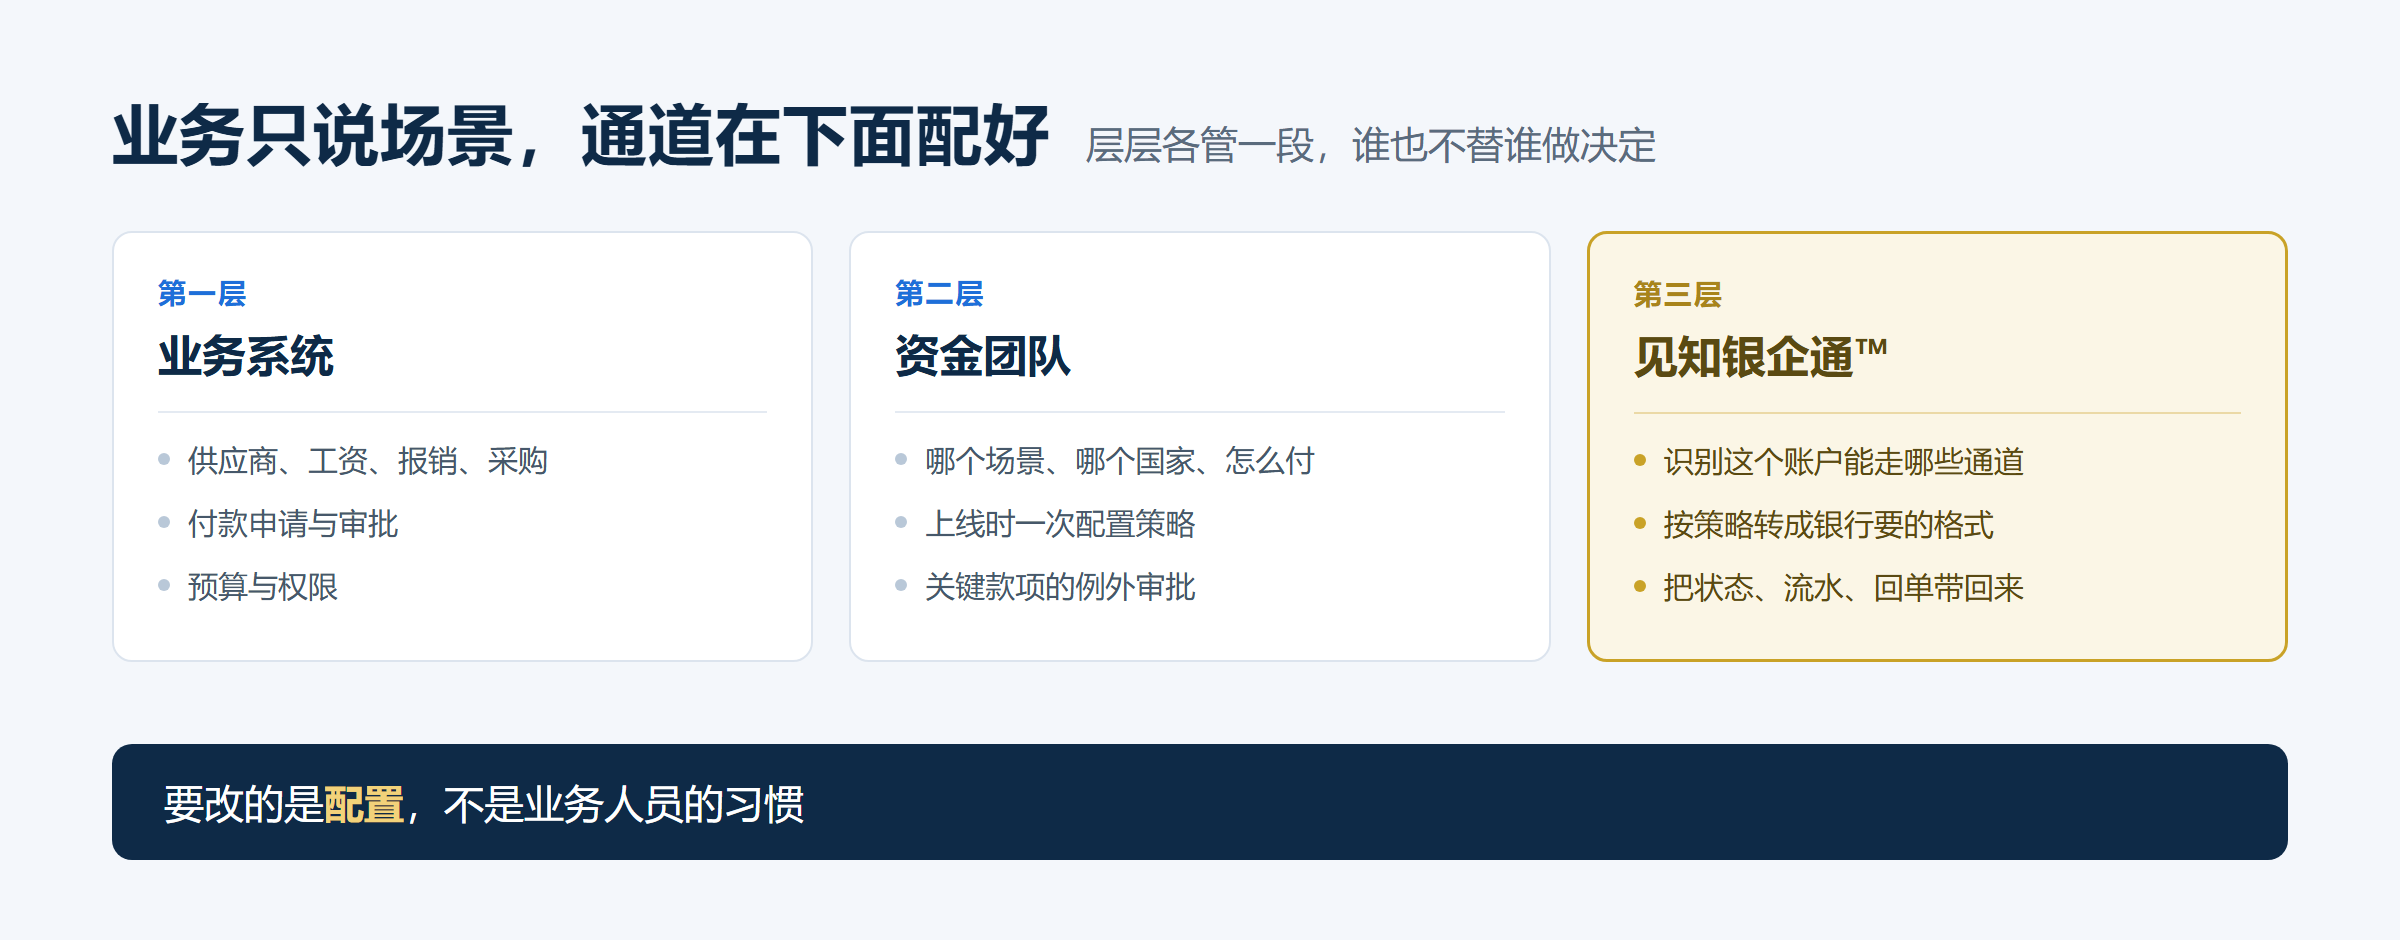
配好以后,业务员在系统里只需要选业务场景,走哪条通道由系统在下面决定。以后要调整,改的是配置,不用去改业务员的习惯。
已经有网银和 ERP,需要换系统吗?
不需要。
很多企业迟迟不动,就是卡在这个误会:以为做直联要拆掉现在的 ERP、OA 或者资金系统,改一次要动很多地方。
实际的分工是三层。业务系统继续管供应商、工资、报销、采购和审批。资金团队继续管什么场景在哪个国家怎么付、哪些款项要人看。缺的是银行连接这一层。
也有企业选择自己建这一层。技术上做得出来,但要自己维护几十个国家的接口差异、字段规则和银行改版。还得为每次调整留人盯着。对多数企业来说,这不是自己的核心能力,投入却要长期承担。
见知银企通™ 做的就是这一层。它位于企业现有系统和银行之间,作为银企直联服务商提供统一的银行连接能力。不同国家、不同银行、不同连接方式,连同各自的付款结果,在它这里统一成一套接口。
覆盖上,见知目前服务全球 93 个国家及地区、22,575 家银行及支付机构,其中中国内地 3,911 家。云直联覆盖境内 15+ 家主流银行。传统银企直联(前置机)与人行互联互通(GFIX)同样支持,查询、回单与支付均有覆盖。
这几种通道都能接,别家不一定做得到。接入一次之后,新增一个市场不用为每个国家重做一遍。
它的边界在连接这一层:不改变银行对企业的开户和开通条件,也不替企业做资金归集和内部审批。
所以第一步不是换系统。可以先把银企直联做起来。
选型之前,还有哪些问题要问?
网银也能导出流水,为什么说数据不准?
导出的流水本身是准的,不准的是时点。网银里的数是财务某次登录时看到的快照,导出再汇总,中间隔着人和表格。集团月底看到的余额,常常是几个不同时点拼起来的。
做了银企直联,财务还要不要登网银?
日常查账和付款不用。开户、改授权、签新服务这类事,还是得在银行办。直联替代不了银行自己的流程。
海外银行不开放接口,是不是就做不了?
不是。欧美和英国已有大量银行支持授权式接口。中国香港、新加坡和东南亚不少银行走接口或主机直连。还有一些市场只能按当地方式接。底层方式不一样,企业最后看到的是同一套账户、余额和流水。
新增一个海外账户,要重做一次项目吗?
不用重做整个项目,按连接方式补一次接入。授权类的账户,由海外公司自己在银行页面点一下授权,账户就回到原来的系统里。
直联做好以后,付款还要人审吗?
要。直联省掉的是录入和回填,不是审批。哪些金额、哪些场景必须人看,还是企业自己定,只是改成在系统里配置,不用靠人记。