

做 ERP 实施的团队,大概都被客户问过同一句话:我们的付款和流水,能不能直接在系统里走,不用再登网银。
问的是银企直联,但落到实施商身上,是一个产品决策——这项能力自己做、找一家做连接的伙伴合作,还是先不碰。
三条路都有人走,代价完全不同。把成本结构拆开看,比听人说「该做」或「不该做」更有用。
ERP 实施商为什么会被客户要求接银行?
ERP 管的是企业内部流程:采购、应收应付、审批、记账。银行在这个流程之外,是另一套系统。
客户没上系统时,这个边界不成问题。财务登网银付款、下载流水、回 Excel 核对,一直是这样干的。上了 ERP 之后,付款单在系统里,钱从网银出去,结果再手工抄回来,重复动作就变得显眼。
所以「能不能接银行」这个需求,通常不是立项时提的,是上线跑顺了之后财务才提的。提的时候往往还带一句:别家系统好像可以。
对实施商来说,这句话接不接,决定了后面要不要投入一支长期团队。
自己建一套银行接口,成本到底在哪?
自建听起来直接:调银行接口,付款、查余额、拉流水。真做起来,成本分布在几个不显眼的地方。
每家银行一套适配。 同样一笔付款,不同银行的字段命名、签名方式、报文格式都不一样。接一家是写一个模块,接二十家是维护二十个版本。
接口会变,而且不会提前商量。 银行升级通道、调整字段、更换证书,通知你的时候通常已经带着联调期限。改动量不算大,但每次都要排期、测试、回归。
测试环境覆盖不到真实异常。 银行沙盒能验通的链路有限,超时、重复扣款、状态不明这些情况,多数要在真实环境里才碰上。而支付一旦出问题,客户第一个电话打给 ERP 实施商,不会先打给银行。
安全和资质绕不开。 企业客户会问数据怎么加密、权限怎么隔离、系统有没有过等保三级。这些不是写完接口就结束的事。
单看每一项都不算高。合在一起,就变成一个很具体的问题:要不要养一支专门对接银行的团队。
对一家以 NetSuite、SAP、金蝶实施为主业的公司,这支团队不直接产生主业收入,却必须一直在。这是自建真正的门槛,不是技术难度。
三条路径的差别在哪?
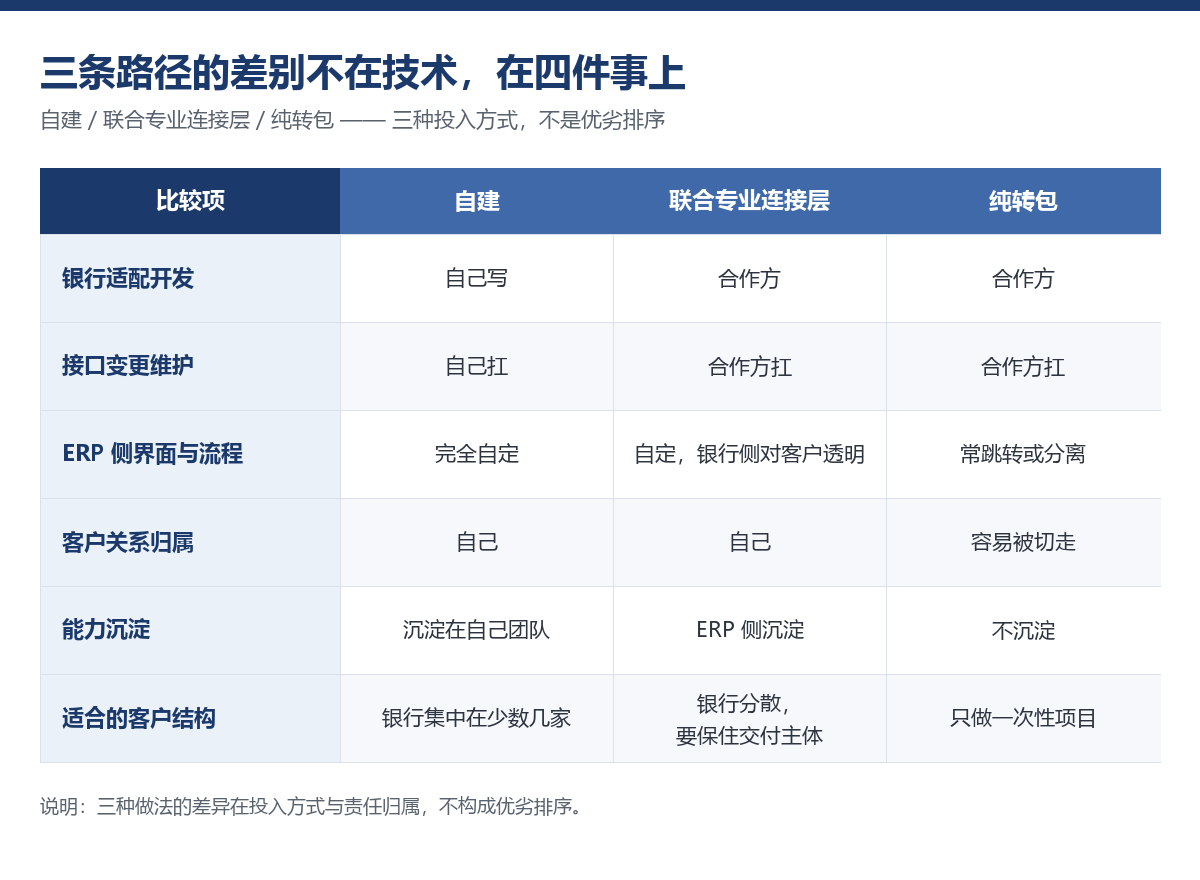
自建、联合、转包,三种做法在六件事上分得很清楚:银行适配谁开发、接口变更谁维护、ERP 侧界面与流程谁定、客户关系归谁、能力沉淀在哪、适合什么情况。
自建。 银行适配由自己开发,接口变更也由自己维护。ERP 侧的界面与流程完全自定,客户关系在自己手上,能力沉淀在自己团队里。这条路适合客户集中在少数银行、研发还有余量的实施商。
联合专业连接层。 银行适配和接口变更都交给合作方,ERP 侧的界面与流程仍由自己定,银行侧对客户透明。客户关系同样在自己手上,能力在 ERP 侧沉淀,连接侧不沉淀。这条路适合客户银行分散、要保住交付主体与产品体验的实施商。
纯转包。 银行适配和接口变更都由合作方做,但 ERP 侧常常变成跳转或系统分离,客户关系容易被切走,能力也不沉淀。这条路只适合做一次性项目、不打算长期做这块的情况。
这三条不是优劣排序,是三种不同的投入方式。判断依据不在技术,在客户结构和产品定位。
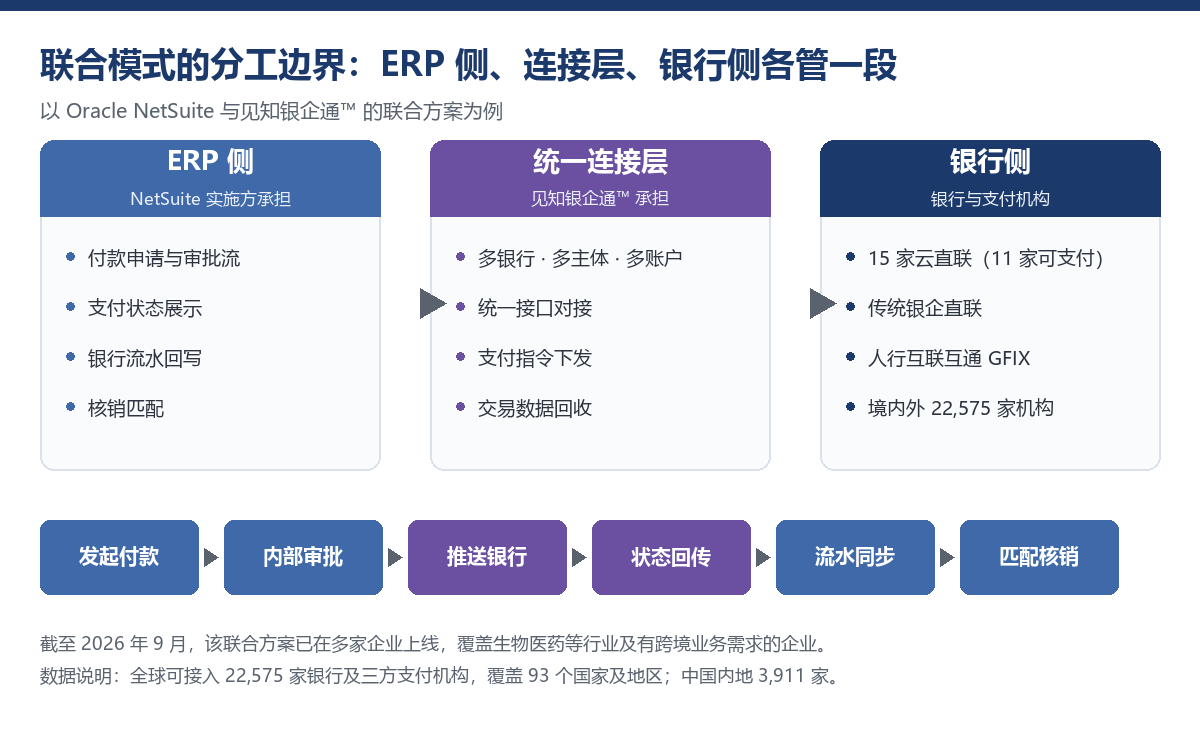
联合模式怎么分工:一个真实案例
Hitpoint Cloud(上海网杉信息技术有限公司)做 Oracle NetSuite 实施 17 年,有 160 多人的顾问及开发团队,累计服务 400 多家客户,覆盖连锁餐饮、跨境电商、潮玩新文化等 10 多个行业。这类公司最清楚客户在 NetSuite 里想干什么,但它没有选择自己养一支对接几十家银行的团队。
他们与见知的合作,可以拆成三层看。
ERP 侧归 Hitpoint。 付款申请、审批流、支付状态展示、银行流水回写、核销匹配,都在 NetSuite 里完成。客户看到的界面、走的流程,仍然是自己那套 ERP,不需要为付款多开一个系统。
银行侧归见知银企通™。 面向多银行、多主体、多账户的场景,把企业内部系统与不同银行、第三方支付平台之间的连接做成统一接口,支付指令发出去,银行交易数据收回来。
中间是一条明确的分工边界。 ERP 侧的问题找 Hitpoint,银行侧的问题找见知。客户不需要知道背后有几家公司在配合。
联合之后的链路是这样:在 NetSuite 里发起付款,选供应商账单、供应商预付款或员工费用,走内部审批后推送到银行完成支付;支付结果和状态回传 NetSuite。银行流水同步进来,按系统内的匹配规则与业务单据做自动或人工匹配,再走收款、日记账或预收款的后续处理。
批量付款也在同一条链路上:按条件筛选付款项、核对付款总额与供应商信息,支付完成后把银行返回的结果更新回 NetSuite;失败的交易带回状态和失败原因,财务在系统里继续处理,不用回网银逐个查。
截至 2026 年 9 月,这套方案在 Opentrons、PHT 以及一家生物科技企业上线,覆盖生物医药等行业和有跨境业务需求的企业。
这个案例里值得看的不是「两家公司合作了」,而是边界划在哪:ERP 侧保住产品体验和客户关系,银行侧交给专业连接层,两边都不越界。
什么样的实施商适合哪条路?
不用看别人做了什么,看自己这四个条件。
一、客户的钱分散在几家银行。 如果多数客户只在三五家银行开户,自建的适配量可控,投入能算得过来。如果客户动不动就有几十个账户、横跨城商行和农商行,自建的边际成本会一直往上走。
二、要不要发起支付。 只查余额和流水,和从系统里直接付款,是两个难度。支付涉及复核、回单、失败处理和时间窗,出错的后果也更重。只做查询的场景,很多轻量方案就够。
三、有没有长期维护的准备。 银行接口不会因为项目验收就停止变化。这块能力是产品的一部分,就得有人一直看着;如果只是项目里的一个附加项,联合更合适。
四、客户对部署和资质的要求。 有些客户要求私有化、要求过等保、要求数据不出境,这些条件会直接决定哪条路走得通。
四个条件里,只要「客户银行分散」和「要发起支付」同时成立,自建的门槛就会明显抬高。
合作之前要说清的三条边界
不是所有客户都需要银企直联。 账户少、银行集中、付款频率低的企业,继续用网银加人工核对,成本可能更低。把不需要的客户也推上直联,交付和运维都会变成负担。
能接的银行有范围。 截至 2026 年 9 月,见知银企通™ 可一站式接入境内外 22,575 家银行及三方支付机构(银行 21,836 家、三方支付机构 739 家),覆盖全球 93 个国家及地区;中国内地可接入 3,911 家,包括 3,862 家银行与 49 家三方支付机构。接入方式上,15 家境内主流银行支持云直联,其中 11 家可发起支付,工商银行、建设银行、上海银行、邮储银行 4 家目前支持查询;其余银行要走传统银企直联,多数需要前置机。见知数据同时是通用金融信息传输系统(GFIX)的接入服务商。客户问到某家具体银行能不能接,答之前先查一遍,比先答应再补更稳。
授权和数据合规要提前确认。 企业账户接入需要客户授权,跨境场景还涉及数据出境。这部分责任在谁、文件怎么留,合作开始时就该写清楚。
常见问题
ERP 实施商自建银企直联,一般要投入多少人力? 取决于要接多少家银行。一家银行一个适配,加上联调、测试和后续的变更维护,是持续投入而不是一次性开发。客户银行越分散,需要的人越多。这里没有通用数字,按自己客户的账户分布估更准。
联合模式会不会让合作方把客户带走? 取决于分工怎么划。在 Hitpoint Cloud 与见知的这类联合方案里,客户关系、实施交付、日常服务在 ERP 侧,连接方只做银行侧,不直接面对客户。反过来,如果连接方同时做交付和客户运营,边界就会模糊。
见知银企通能接多少家银行? 分三层看:全球范围 22,575 家,中国内地 3,911 家,其中 15 家境内主流银行支持云直联,11 家可发起支付。真正影响交付的是第三层——客户账户如果分散在城商行、农商行,要先确认那几家在不在可接范围内,而不是只看总数。
客户只要查余额和流水,还要不要做直联? 看频率和账户数。账户少、每天手工查一次就够的,网银可行;账户多、要按天汇总到系统里做资金视图的,直联省下的是每天重复的操作时间,也避免手工抄错。
白标交付和联合模式有什么区别? 白标是把见知银企通™ 这类连接能力换成自己的品牌对外提供,客户看到的是实施商自己的产品;联合模式是双方各做一段,品牌可以分开展示。前者对产品化程度要求更高,后者落地更快。