

出海企业的资金管理,问题很少出在账户看不看得到,而是出在钱的分布和集团的掌控之间拉开了距离。这段距离不是某一天突然出现的,它随着每一个新市场、每一个新法人、每一个新账户,一点一点长出来。
要谈集中,得先把这段距离拆开看:分散是怎么长出来的,它从集团手里拿走了什么,集中靠什么才能成立,边界又该划在哪里。
分散是长出来的,不是管出来的
中国企业进入海外市场的顺序,通常是香港、新加坡起步,再往欧洲、美国、东南亚延伸。每落一步,当地就要有主体、有账户。原因不复杂:发薪要用当地账户,纳税要用当地账户,本地客户付款要收进当地账户,一些市场对资金进出还有明确的监管要求。账户跟着业务走,业务进到哪里,账户就开到哪里。
财务的本地化是同一个逻辑。新加坡的公司长期与当地会计事务所合作处理账务,德国的公司需要当地税务顾问参与账务与申报,英国的公司可能用的是另一套会计软件,美国则自成一套会计准则、税务规则和银行体系。这些差异不是财务水平的问题,是每个市场本来就长这样。指望用一套统一流程覆盖所有市场,从第一天起就不成立。
扩张的路径不同,长出来的结构也不同。设子公司,是每个市场一套法人、一套账、一组账户;并购,是连同对方原有的银行关系一起接过来,账户数量和开户行都没得选;建厂或多站点电商,会在同一国家里再分出多个收付主体。三条路走到底,结果是一样的:多国家、多法人、多银行、多套网银。
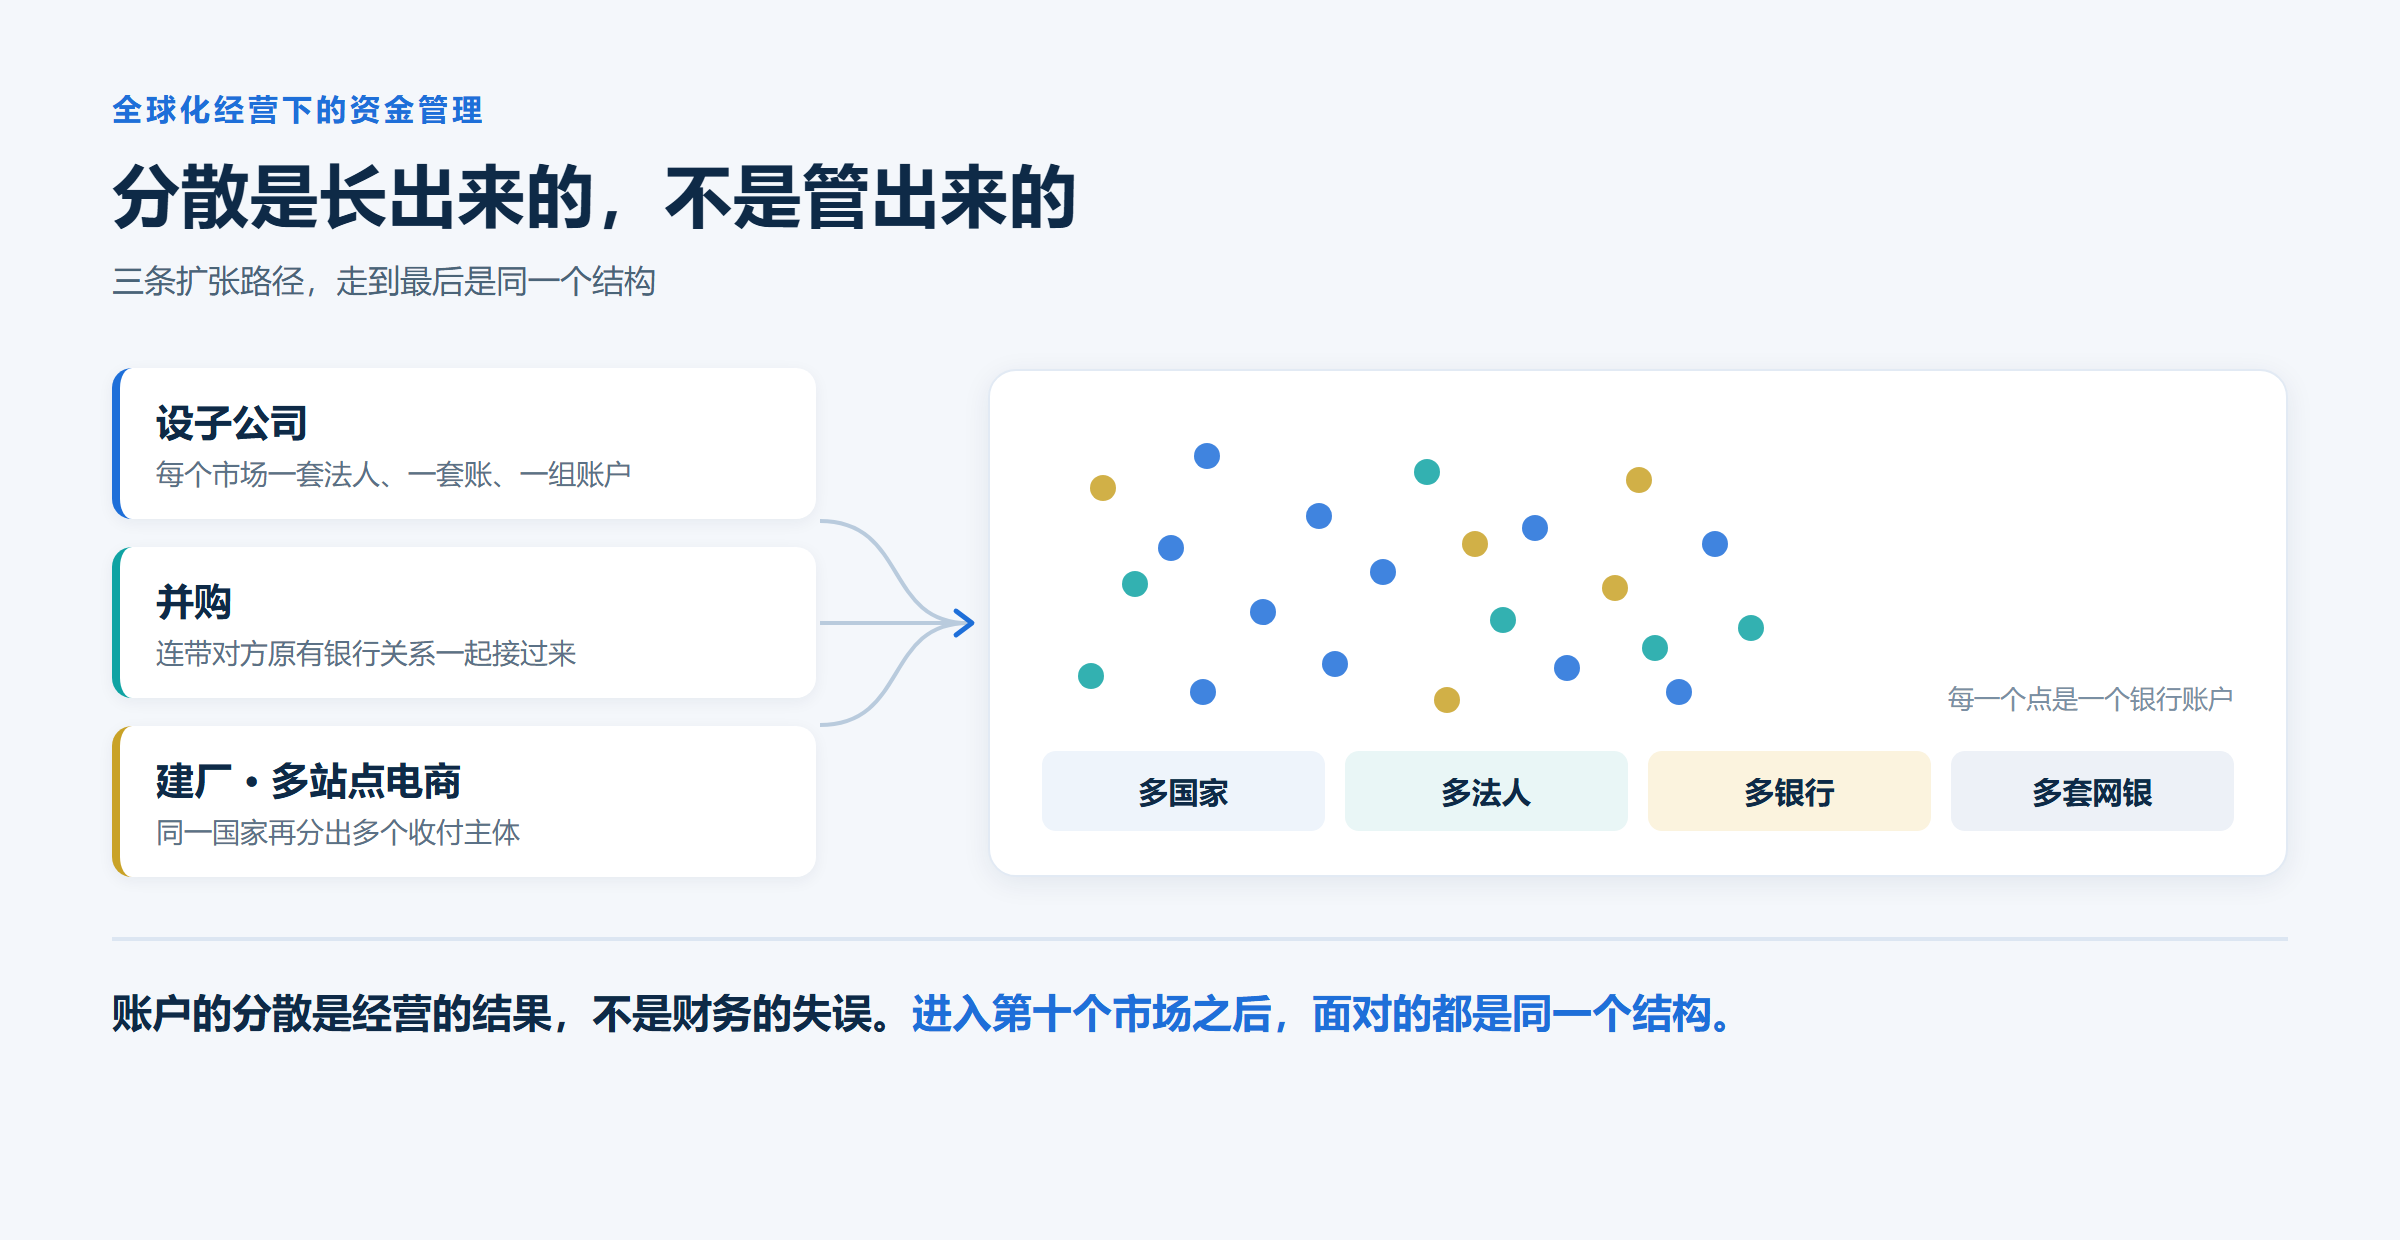
账户的分散是经营的结果,不是财务的失误。一个集团进入第十个市场之后,面对的都是同一个结构。
分散拿走的,是一份汇总,不是一个头寸
分散本身不构成问题,问题出在总部手里那个数的性质。
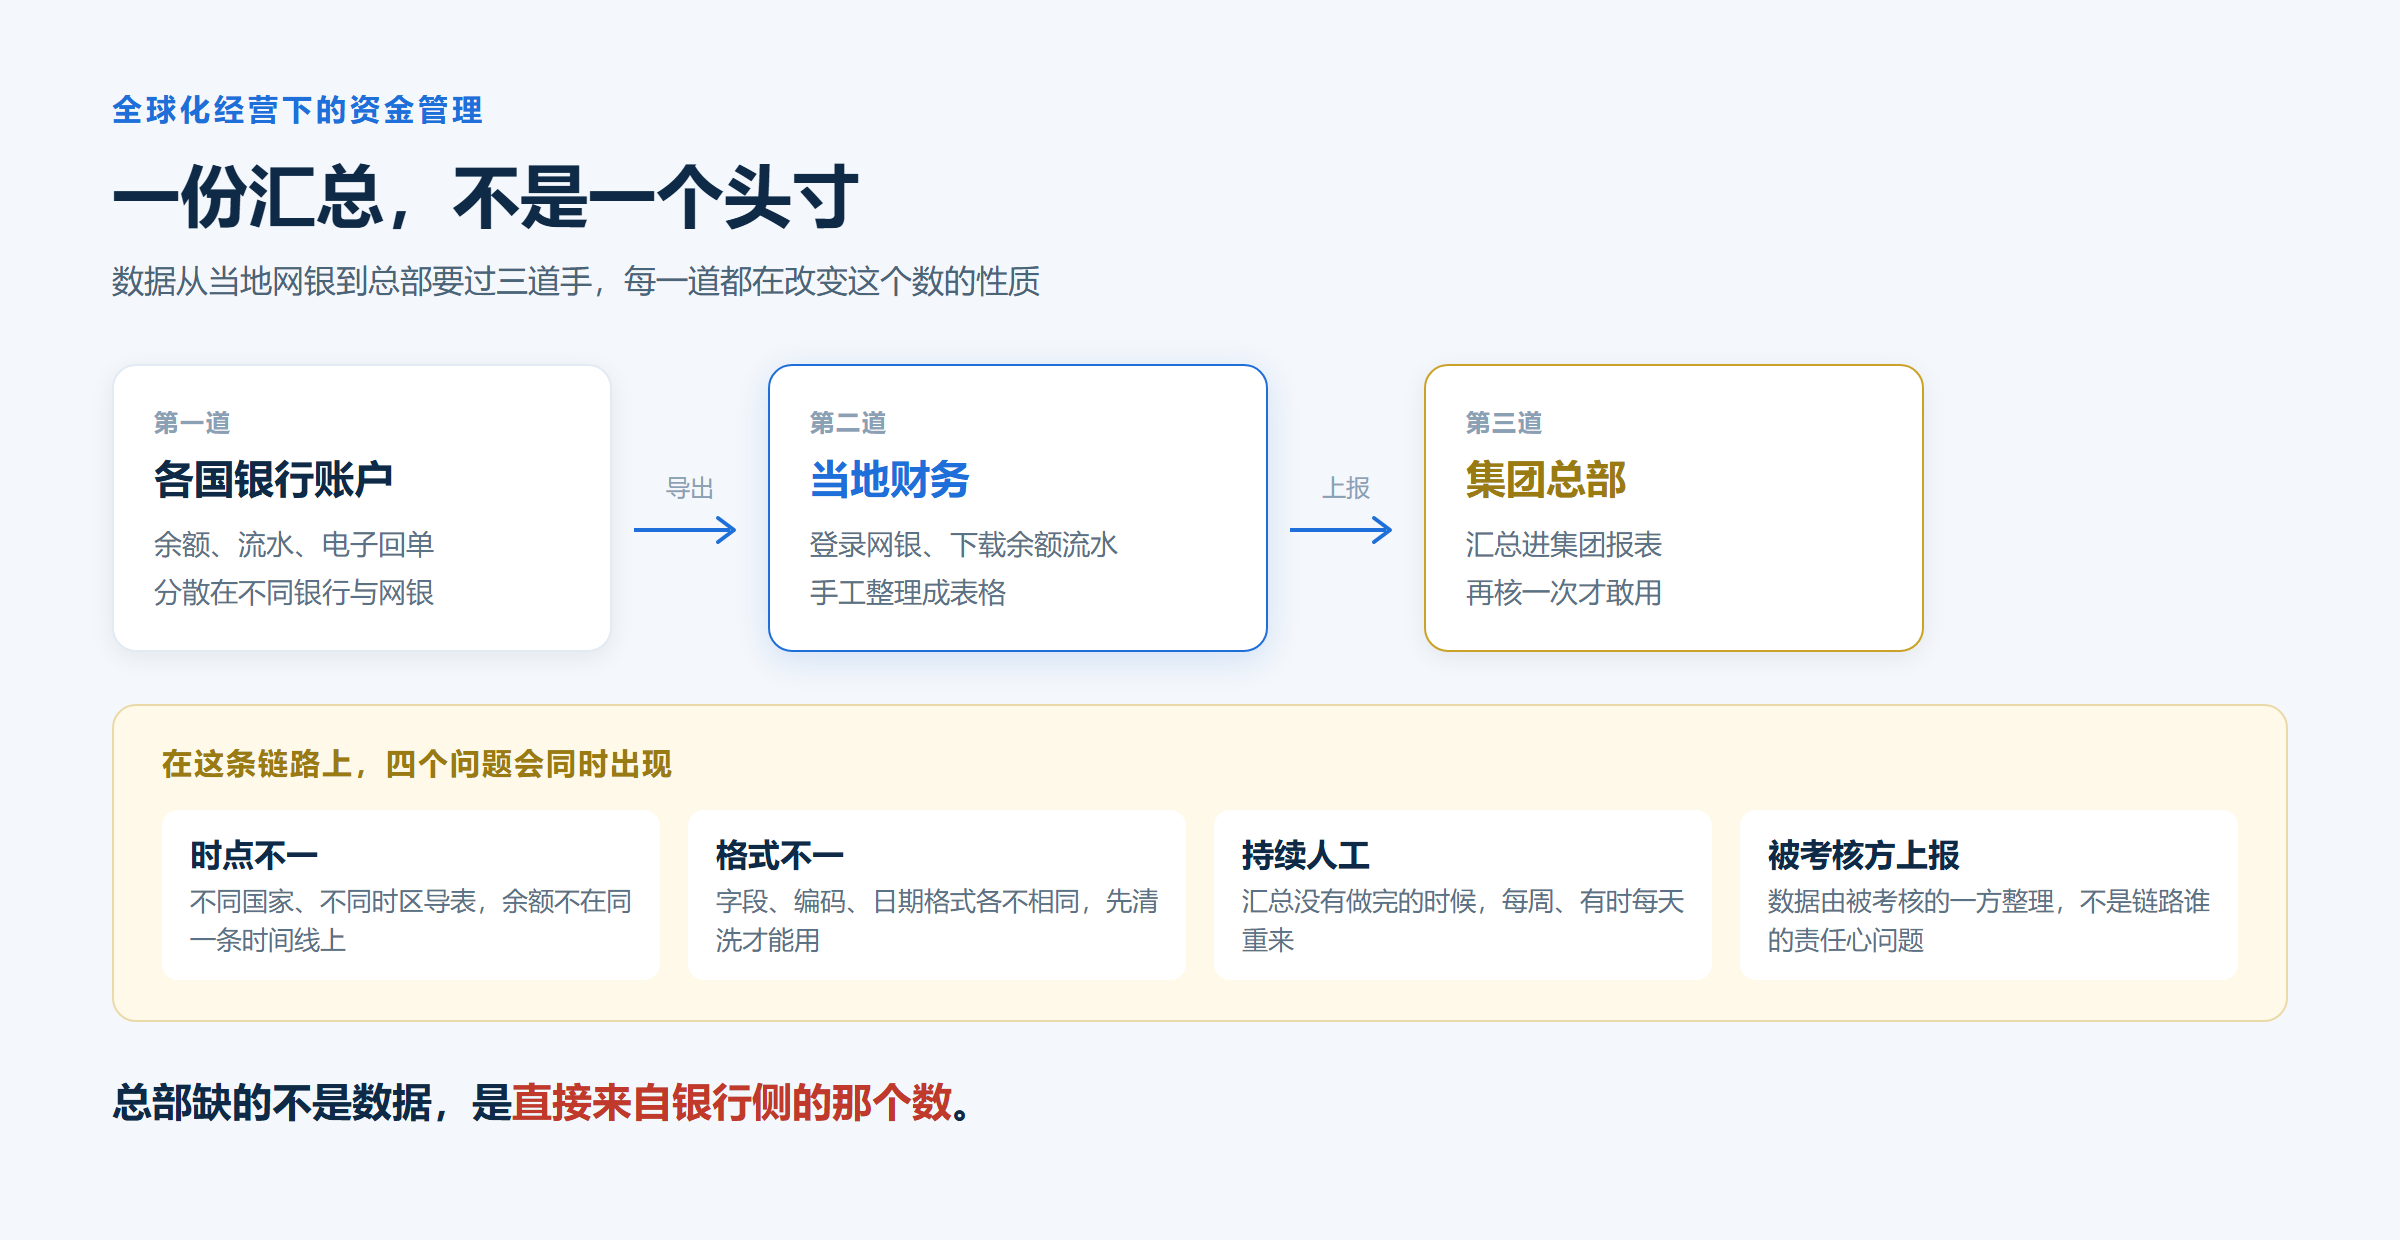
今天多数集团的海外账户数据,是这样到总部的:当地财务登录网银,下载余额和流水,整理成表格,通过邮件或共享盘发给总部,总部再汇总进集团报表。一个海外公司只有两三个账户时,这套做法完全可行,成本也不高。
但账户数量上去之后,四个问题会同时出现。第一,数据不在同一个时点——不同国家的财务在不同的工作日、不同的时区导表,汇总出来的余额本来就不在一条时间线上。第二,格式不统一——每家银行导出的文件字段、编码、日期格式都不同,总部要先做清洗才能用。第三,总部要持续投入人工——汇总这件事没有一次做完的时候,每月、每周、有时每天都要重来。第四,数据由被考核的一方整理后上报——这不是责任心问题,是这条链路的固有属性。
还有一层更容易被忽略:财务数据和银行数据不是一回事。系统里显示一笔供应商付款已经提交、审批也走完了,银行端可能因为余额不足、账户信息填错、触发风控或者授权不到位,钱并没有真正付出去;反过来,银行已经扣款,当地系统还没入账,账上余额和银行实际余额就对不上。这两种偏差都不罕见,而且都不会自己暴露出来。
所以集团手里拿到的,是汇总出来的头寸,不是从银行侧读出来的头寸。钱在不在、够不够、要不要调,都要晚一个时点才知道。
总部缺的不是数据,是直接来自银行侧的那个数。
集中先要接进来,才谈得上收上来
意识到这一点之后,多数集团会想到三种做法。前两种走不通,第三种方向对,但不能当作第一步。
第一种是把各地网银的用户名密码收上来,由总部或共享中心统一操作。这条路看起来最短,问题出在合规和责任上:网银凭证代表的是账户主体的操作权限,把它交给第三方保管和使用,等于同时接过了凭证保管责任、越权操作的可能和一条说不清的审计链。合规的做法是在银行侧完成一次授权,由系统持有访问凭证——不是把密码交出去,也不是用程序模拟登录网银。
第二种是让各地每天报表格。这正是上一节那四个问题的来源。账户越多越撑不住,而且报得越勤,当地财务的负担越重。
第三种是统一全球 ERP 和会计系统。方向没错,但这是以年为单位的工程,涉及各市场的准则差异、当地团队的习惯和历史数据迁移。它可以作为长期目标,不能作为集中的第一步。
真正能先做的一步,是把银行数据这一层统一起来:系统直连银行,从银行侧取余额、流水和电子回单,需要付款的也能从系统发起。判断有没有接上,标准不复杂——余额、流水、电子回单、付款发起,四项同时成立才算真接上。只通了查询、付款还要回网银的,仍然是一条断链。
接入方式要随当地条件走,没有一套能复制到所有市场。欧洲和英国以授权式的标准 API 为主,美国的 API 直联与 Host-to-Host 并行,东南亚更多依赖当地的银企直联,部分市场还需要文件交换作为过渡。同一家集团在不同区域用不同接法,是常态,不是例外。
见知银企通™ 做的正是这一层:可接入全球 93 个国家及地区、22,575 家银行及三方支付机构(其中银行 21,836 家、三方支付机构 739 家),中国内地 3,911 家;云直联覆盖境内 15+ 家主流银行,传统银企直联(前置机)、互联互通等方式同样支持,查询、回单与支付均有覆盖。
不同市场用不同接法,进入集团的是同一套口径、同一个视图。
集中首先是数据能力,其次才是权限动作。数据接不进来,收权只会把矛盾提前。
集中的边界:管名单、口径和规则
集中最容易犯的错,是把它做成收权。所有付款都回总部审批,看起来最稳妥,实际往往先失效:总部和当地有时差,业务流程等不起,当地为了不耽误发货和发薪,最终绕开系统自己走网银。系统还在,数据反而更不准。
边界应该划在层上——集中建在数据层,不建在操作层。当地继续按当地规则做账、报税、接受审计,总部多出来的是一层统一的银行数据视图,而不是一套替代当地的管理动作。
具体到集团要管的事,其实只有三件,正好对应总部必须回答的三个问题。
第一件是名单:集团有哪些账户,分别属于哪个法律实体,开在哪家银行、什么币种,现在谁在用。这回答的是有哪些账户。
第二件是口径:汇率按什么时点折算,不同法人的余额怎么合并,集团口径和当地报表口径怎么对齐。这回答的是每个账户上有多少钱,合起来又是多少。
第三件是规则:多大金额以上要报到集团,哪些情况算例外,谁能动哪个账户。这回答的是钱发生了什么变化,变化到什么程度需要介入。
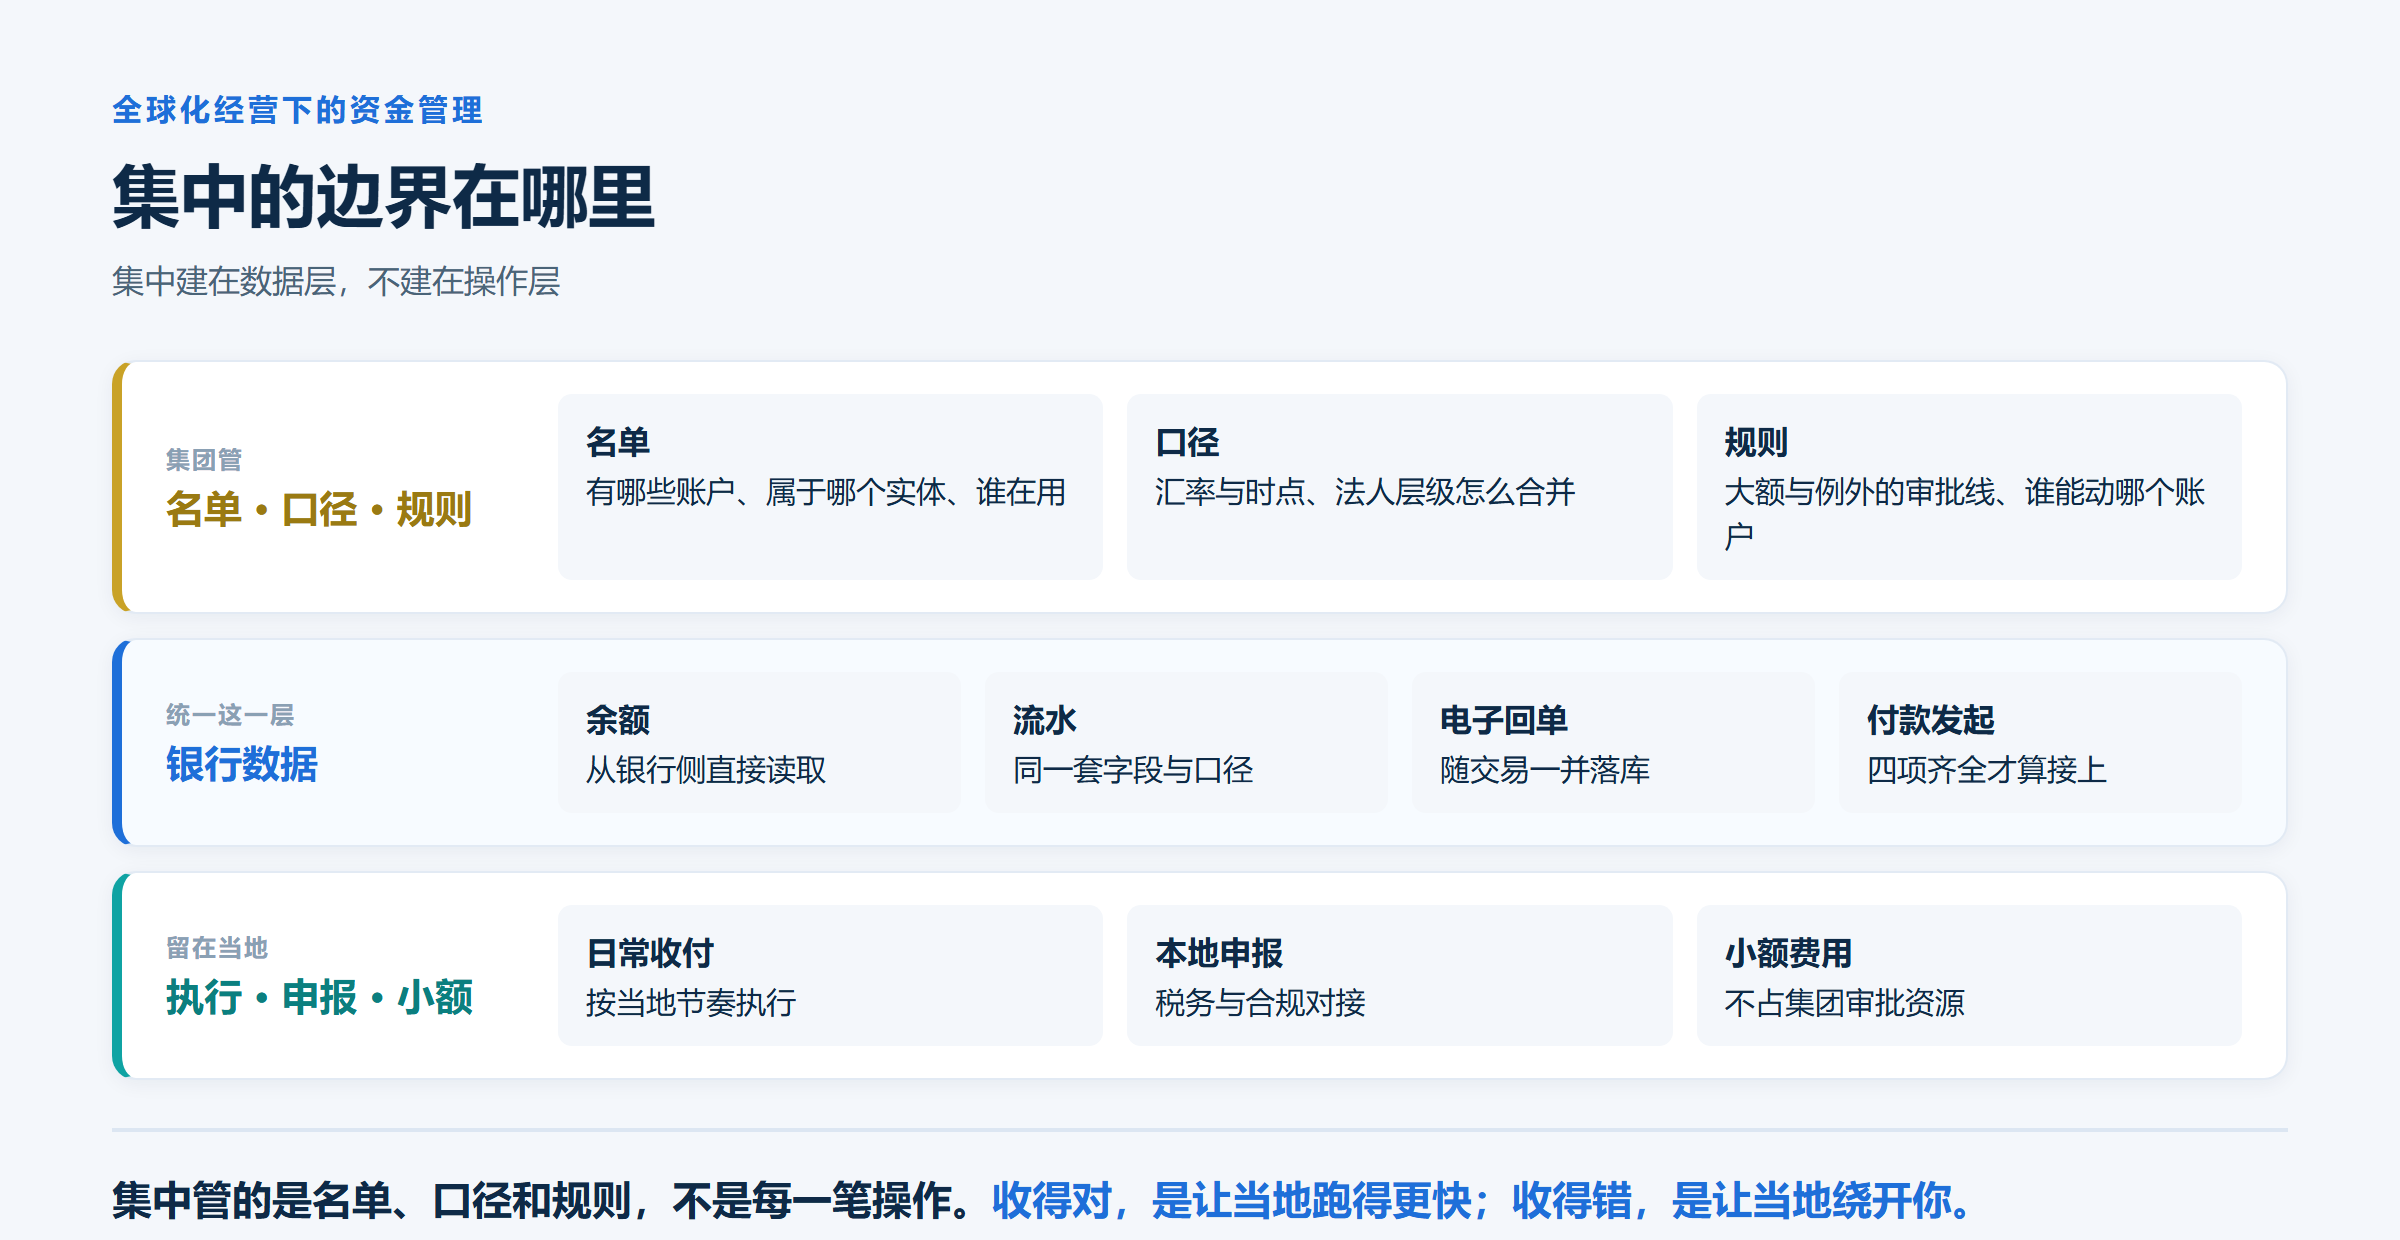
三件事之外,日常收付执行、本地申报与税务对接、小额费用类支出,都应当留在当地。这不是放权,是把管理放在它真正起作用的位置上。
集中管的是名单、口径和规则,不是每一笔操作。收得对,是让当地跑得更快;收得错,是让当地绕开你。
分散不会消失,集中也不是终点
企业进入的市场越多,账户只会更散。这是经营的代价,也是经营的结果。
真正拉开差距的,是集团有没有一层接得住各地银行的数据底座:它不改变当地的做法,不替代当地的判断,只把散在各地的账户,收敛成集团看得懂、调得动的一个整体。见知银企通™ 做的,就是这一层。