

一笔美元从美国公司账户付给美国供应商,有三条本地通道可选:标准 ACH、Same Day ACH、RTP。
三条通道的差别,可以按下面三件事判断。
第一件是钱最晚什么时候要到。 供应商的要求是“这周内到”还是“今天必须到”,答案不同。标准 ACH 下一工作日到账;Same Day ACH 当天到,但只在特定几个时间点清算;RTP 几秒就到。要求是“这周内”,选标准 ACH 就行;要求“今天到”,才需要看后面两条。
第二件是单笔金额多大。 三条通道各有单笔上限,金额超过上限,通道就不成立。大额付款之所以还要走电汇,是因为它没有这个限制。
第三件是收款方的银行接没接这条通道。 这一点最容易漏。就算前两个条件都满足,如果对方的银行没接入 RTP,这笔钱照样到不了。付之前问一句“你们收款账户能收 RTP 吗”,比事后退回重付省事得多。
三件事按顺序过一遍,通道基本就定了,剩下的只是系统里的配置。
美国本地付款,为什么不止一条通道?
美国本地的美元清算,长期由 ACH 承担。它是一张批量清算网络,由美联储的 FedACH 与清算所(The Clearing House)的 EPN 两家运营。付款行把当天要发的付款指令汇成文件,按批次提交给清算机构,清算机构再分发到各收款行。
批量处理的清算成本低,代价是要等结算日。
后来长出两个提速选项。Same Day ACH 没有另建网络,而是在同一张 ACH 上加三个清算窗口,把「次日到账」缩短到「当天到账」。RTP 是另一套网络:清算所 2017 年上线,逐笔清算,全年全天运行。
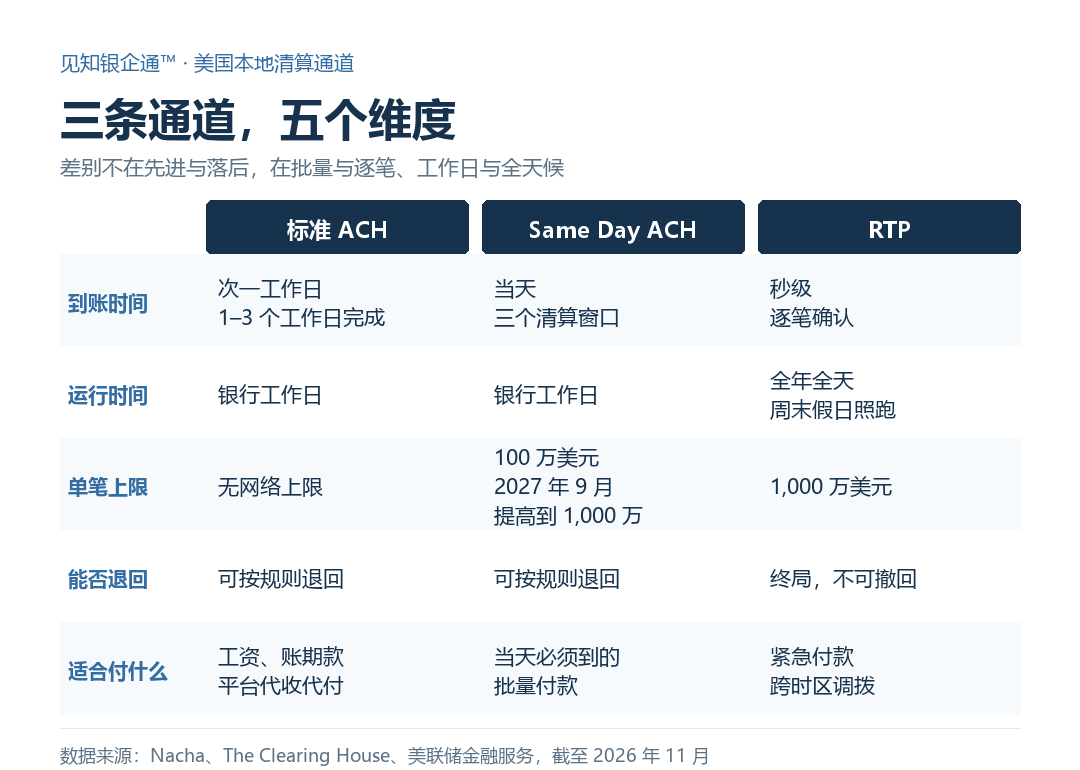
三者的差别不是先进与落后,而是三处结构不同。
标准 ACH 按批次提交,只在银行工作日清算,到账后还能按规则退回。RTP 逐笔提交,全年全天运行,到账即终局。Same Day ACH 在两者之间:仍按批次提交,也仍在工作日运行,只是把结算日从次日提前到当天。
这三处不同想清楚,选通道就不用背规则。
标准 ACH 适合付什么款?
标准 ACH 是默认选项,适合批量、笔数多、不赶当天的付款。工资代发、按账期付的供应商货款、平台代收代付、订阅扣款,通常都走这条线。
它有三个好处。第一是成本,按批次处理,单笔的清算成本低,银行再在这之上加自己的收费。第二是覆盖,Nacha 的说法是 ACH 网络能触达全部美国银行与信用社账户,这一点是 RTP 现在做不到的。第三是退回,账号错、余额不足、授权有争议,都可以按退票流程退回付款行。第三点常被忽略,它决定了钱付错之后还有没有补救空间。
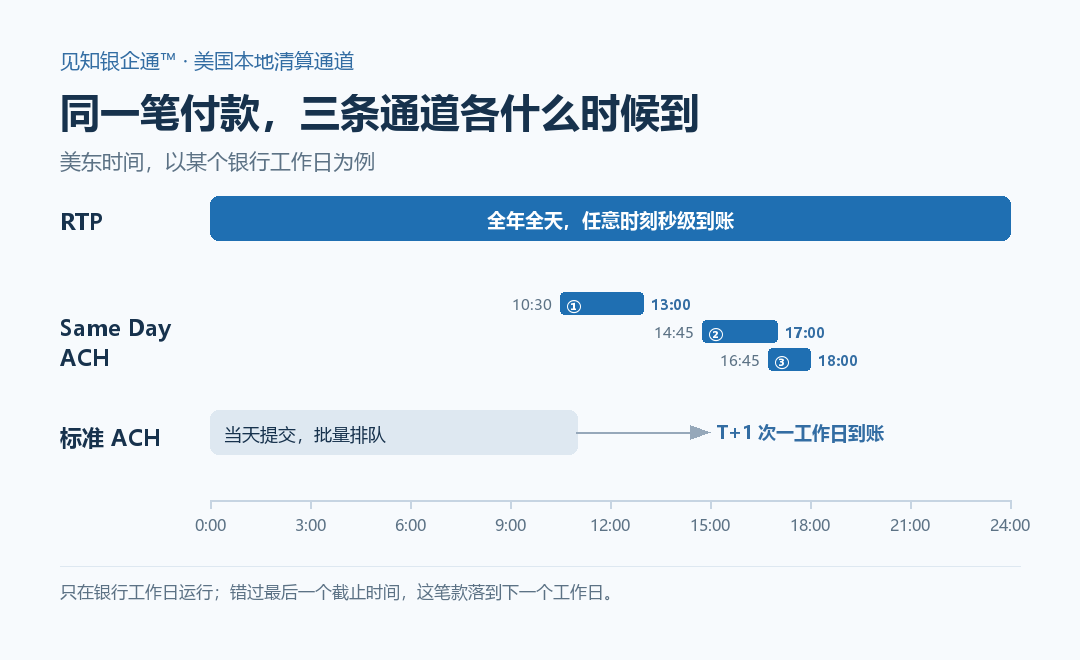
它的短处是时间。ACH 只在银行工作日清算,周末和联邦假日不算。标准 ACH 贷记一般在一个到两个银行工作日结算,借记更快,通常是提交后的下一个银行工作日。再叠加银行自身的内部截止时间,实际到账还可能再往后。
发薪日当天、账期最后一天、供应商收到钱才放货的款,靠标准 ACH 时间不够。
Same Day ACH 快在哪,慢在哪?
Same Day ACH 快在窗口。每个银行工作日有三个提交窗口,付款行要在截止时间之前把文件交给清算机构,截止时间按美东时间分别是 10:30、14:45、16:45,对应的清算时点是 13:00、17:00、18:00。
三个窗口的到账时间不一样。走前两个窗口的款,收款行一般当天下午就能入账:第一窗口最迟 13:30 之前,第二窗口最迟 17:00 之前,按收款行当地时间算。第三窗口的款当天 18:00 清算,收款行只需在当天营业结束前入账,具体几点取决于这家银行。
这里有一个容易被忽略的前提:截止时间是清算机构的,不是银行给你的。每家银行会在这个时间之前设一个更早的内部截止时间,好留出组文件和提交的时间。所以你在系统里看到的实际截止时间,通常比 16:45 早。
限额方面,单笔上限 100 万美元,超过这个数的单笔付款不能用 Same Day ACH。Nacha 已公布,2027 年 9 月 17 日起提高到 1,000 万美元。多数企业对供应商的单笔付款都在这个范围里。
慢在两处。它只在银行工作日运行,周末和联邦假日不处理;错过最后一个截止时间,这笔款就落到下一个工作日。另外,国际 ACH(IAT)不能走同日清算,涉及美国境外的收付款仍要按跨境路径走。
所以它的定位是「当天到」,不是「此刻到」。前者要求你的指令在银行内部截止时间之前送到,后者只要求收款行的网络在线。
RTP 和 ACH 差在哪?
RTP 是逐笔的。每一笔单独提交、单独清算、单独确认,没有批次,也没有截止时间。全年全天运行,周末、假日、凌晨都一样。
它的单笔上限是 1,000 万美元,2025 年 2 月从 100 万美元提高上来。报文按 ISO 20022 组织,可以带发票号、订单号这类汇款信息。要注意的是,能不能带、带过去多少,取决于付款行和收款行的系统支持程度,不是一接通就自动全有。
最大的区别在终局性。RTP 的贷记是付款方向收款方推,到账即完成,不能撤回。要退只能由收款方发起一笔新的付款退回来,退不退由收款行和收款人决定。ACH 不是这样,它在规则内可以按退票流程退回。
所以 RTP 适合「确定要付、必须现在到」的款,不适合「先付出去、后面再核」的款。
收款行没接 RTP,还能秒到吗?
不能,除非付款行的行内转账恰好也是实时到账的。
实时通道要两边都在网里:付款行接入实时网络,收款行也接入,这笔款才能走得通。
美国现在有两套实时网络,RTP 和美联储的 FedNow,两家独立运营,各自的参与机构名单不同。清算所与美联储披露的接入机构名单都在持续增加,但都没有覆盖全部美国银行账户。所以同一家企业对不同供应商付款,体验可能不一样,差别常常在收款行的接入情况。
这也是 ACH 仍是主力的原因。它虽然慢,但覆盖面最广。不少企业把 RTP 当作补充,用在紧急采购、跨时区付款、集团内部调拨这些场景,日常批量付款继续走 ACH。
系统能做的,是在付款前告诉你这笔款的收款行接没接实时网络、这笔款还缺哪个字段。至于收款行接不接,那不是系统能改的。
美国付款三条通道怎么选
按场景分,大致是三条。
批量、不赶当天、需要留出退回空间的款,走标准 ACH。当天必须到、笔数不少、单笔在 100 万美元以内的,走 Same Day ACH。时间要求按分钟算、且收款行已接入实时网络的,走 RTP。单笔超过通道上限,或者必须逐笔人工复核的,走电汇。
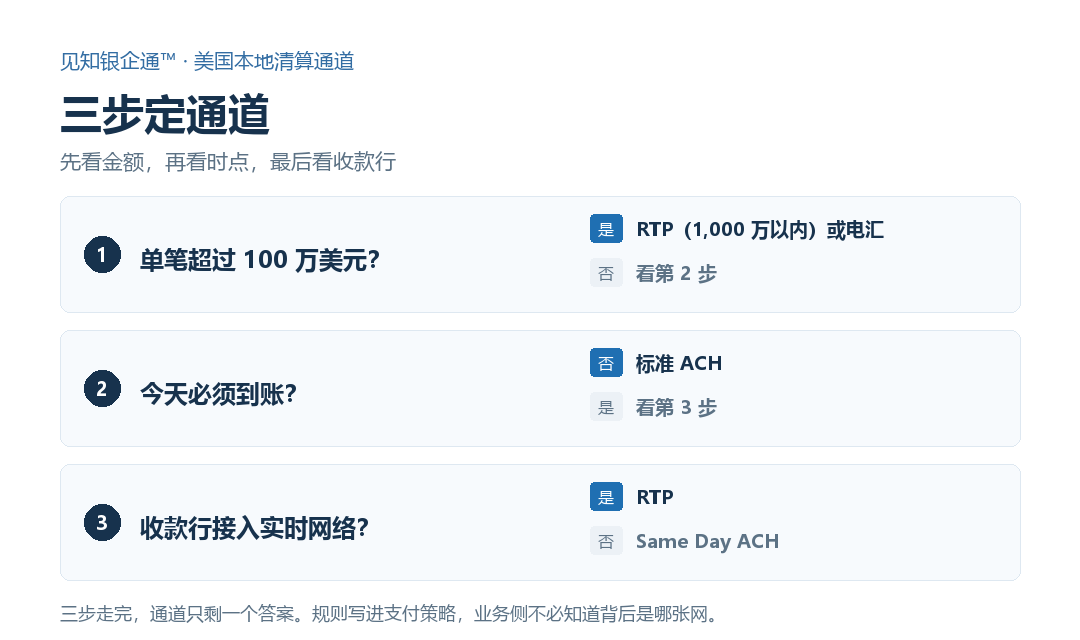
落到操作上是三步。第一步看金额,有没有超过这条通道的单笔上限,超过就换一条。
第二步看时间,这笔钱最晚什么时候要到,按银行的内部截止时间往前倒推指令发送时间。
第三步看收款行,查它接没接实时网络,没接就退回 ACH。
三步的答案组合起来,能走的通道往往只剩一条。如果不止一条,再按成本高低和是否需要保留退回空间来取舍。
通道选错,代价是什么
三种代价,都不会在制单时报警。
付慢了。发薪当天没到账,或者供应商没收到钱不放货,业务侧的损失往往大于那点手续费。
付贵了。小额高频的付款走了电汇或实时通道,单笔多出的费用乘以月笔数,是一笔看得见的开销。
付不出去。金额超过上限、账号类型填错、收款行不支持这条通道,都会被退回,退款还要再等一轮。
这三种的共同点是事后才发现。制单界面只校验格式,不校验这笔款该走哪条路。
美国付款要填哪些收款字段?
收款要素通常是三项:Routing Number,九位数的银行路由号;Account Number,收款账号;Account Type,支票账户还是储蓄账户。
三项不变,但格式和校验随通道变。ACH 走批量文件格式,字段长度和字符集有固定要求;电汇逐笔提交,对收款行与中间行的信息要求更多;RTP 走 ISO 20022 报文,结构完全不同。字段不变、格式在变,这是一张写死的字段表放在 ERP 里,换一条通道就要改一次代码的原因。
美国本地付款,见知银企通™ 怎么统一接入
见知银企通™ 放在企业现有系统与美国银行中间,做的是一件事:把这几条付款通道接到同一个入口上。三种本地通道加电汇,各自用什么方式接、要填什么、返回什么状态,都由它统一成一套接口。
覆盖上,见知目前服务全球 93 个国家及地区、22,000+ 家银行及第三方支付平台,其中中国内地 3,911 家。境内云直联覆盖 15 家以上主流银行,传统直联(前置机)与人行互联互通(GFIX)同样支持,查询、回单与支付均有覆盖。
这么接之后,企业实际少见两件麻烦事。一件是每上一个新市场,不必为当地每一种通道各做一次对接。另一件是字段和状态由系统按所选通道给,ERP 里不用一直维护各国的支付规则表。
这条线也到此为止。银行给企业开户、开通哪条通道,条件没变,见知不介入;这笔钱走哪条路,见知也不替你定,那是资金团队按场景拍的事。系统负责把定了的事执行到位。
美国付款通道常见问题
Same Day ACH 和 RTP 都是当天到,区别在哪? Same Day ACH 是批量 ACH 的加速版,只在银行工作日运行,按三个窗口清算,单笔上限 100 万美元,钱到账后还能按规则退回。RTP 是逐笔实时网络,全年全天运行,几秒到账,单笔上限 1,000 万美元,到账就是终局,撤不回来。企业通常在这两处取舍:一是成本和覆盖面,二是到账的确定性。
RTP 转出去的钱能撤回吗? 不能。RTP 几秒钟就清算完,付款一旦被收款行接受,就成了终局。付款方可以发一笔退回请求,但退不退由收款行和收款人说了算。用 RTP 之前先把收款账号核对清楚,这是它和 ACH 在操作上最不一样的地方。
单笔超过 100 万美元,还能当天到吗? 可以走 RTP,也可以走电汇。Same Day ACH 单笔上限 100 万美元,超过这个数就用不了,只能走标准 ACH,或者等 2027 年 9 月 17 日上限提到 1,000 万美元之后再说。RTP 上限是 1,000 万美元,超过这个数,或者对方银行没接实时网络,就走电汇。
周末和节假日能付款吗? ACH 不行,标准 ACH 和 Same Day ACH 都只在银行工作日清算。RTP 和 FedNow 全年全天运行,周末、联邦假日、凌晨都能发起,前提是对方银行接了对应的网络。
三条通道填的收款信息一样吗? 要素是一样的,都是 Routing Number、Account Number、Account Type。不一样的是格式和校验规则:ACH 用批量文件格式,电汇逐笔提交、要的银行信息更多,RTP 用 ISO 20022 报文。同一个收款人换一条通道,字段得重新校验一遍。
说回来,通道这件事最后就看三个数:单笔金额、最晚什么时候到账、对方银行接没接。这三件事在企业这头都查得到,查完通道也就定了。