

月底要一份海外资金汇总,很多出海企业还是靠各地财务发截图和表格。新加坡的财务登录网银截个余额,德国的下载一份流水表,美国那边电话里报了个大概数字。三家银行三种格式,还有两地的财务没上班。等总部把这些拼成一张表,已经是第三天,数字还是各自抄下来的那个时点。
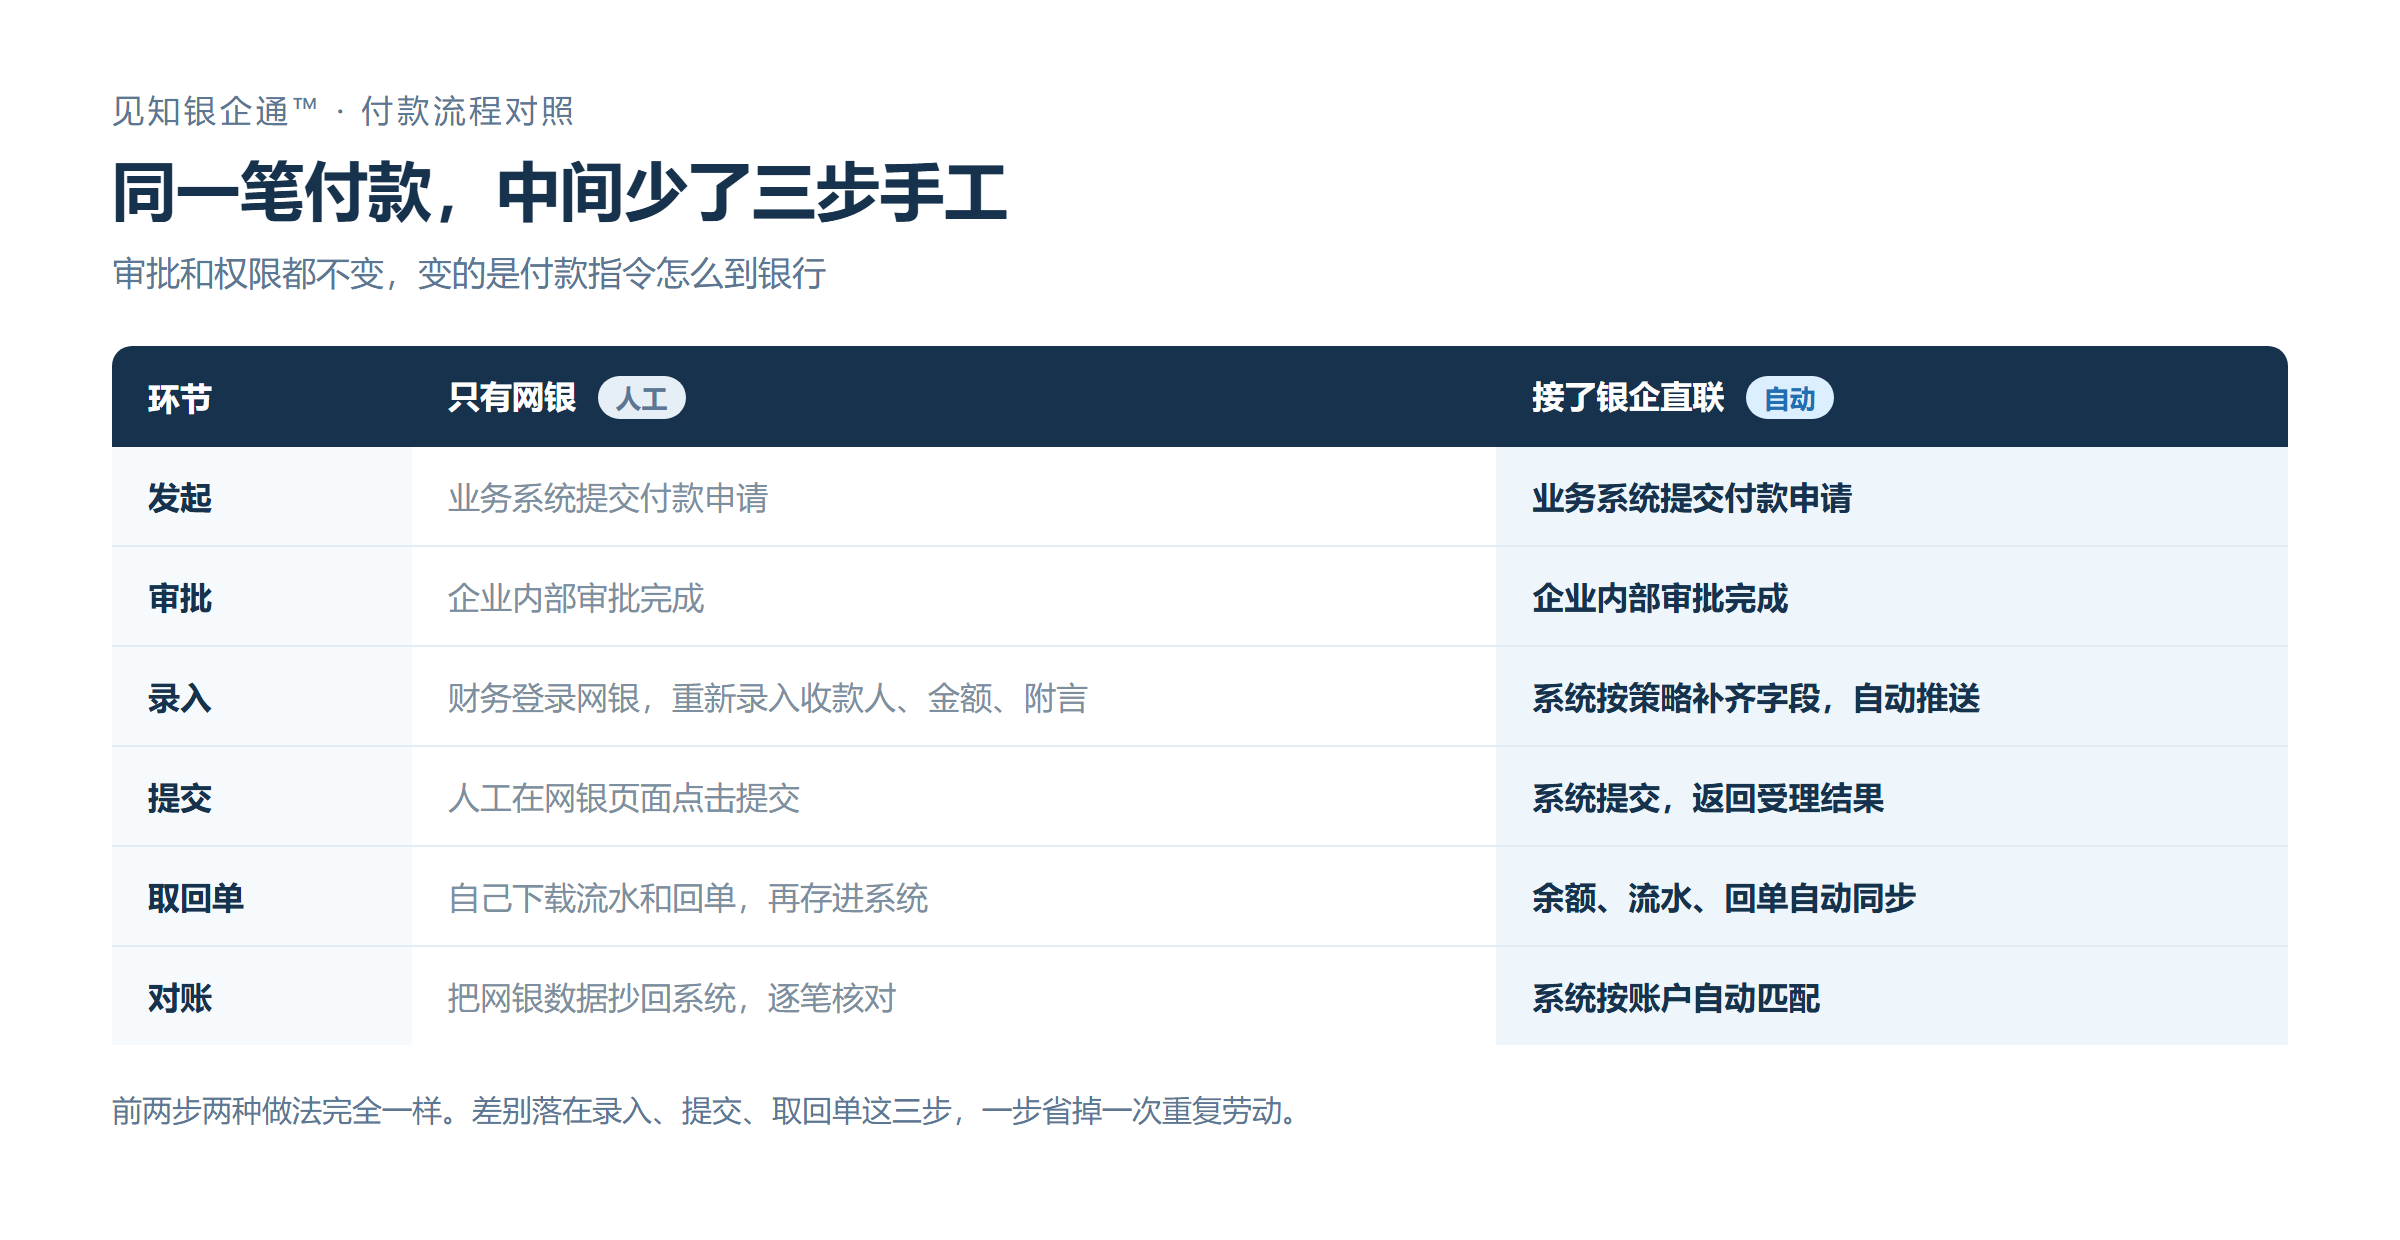
这些账户可以接进企业在用的系统,ERP 和资金系统都不用换。缺的不是系统,是系统与银行之间的连接这一段。补上之后,余额、流水和回单自己回来,付款也能从原来的审批流直接发到银行。
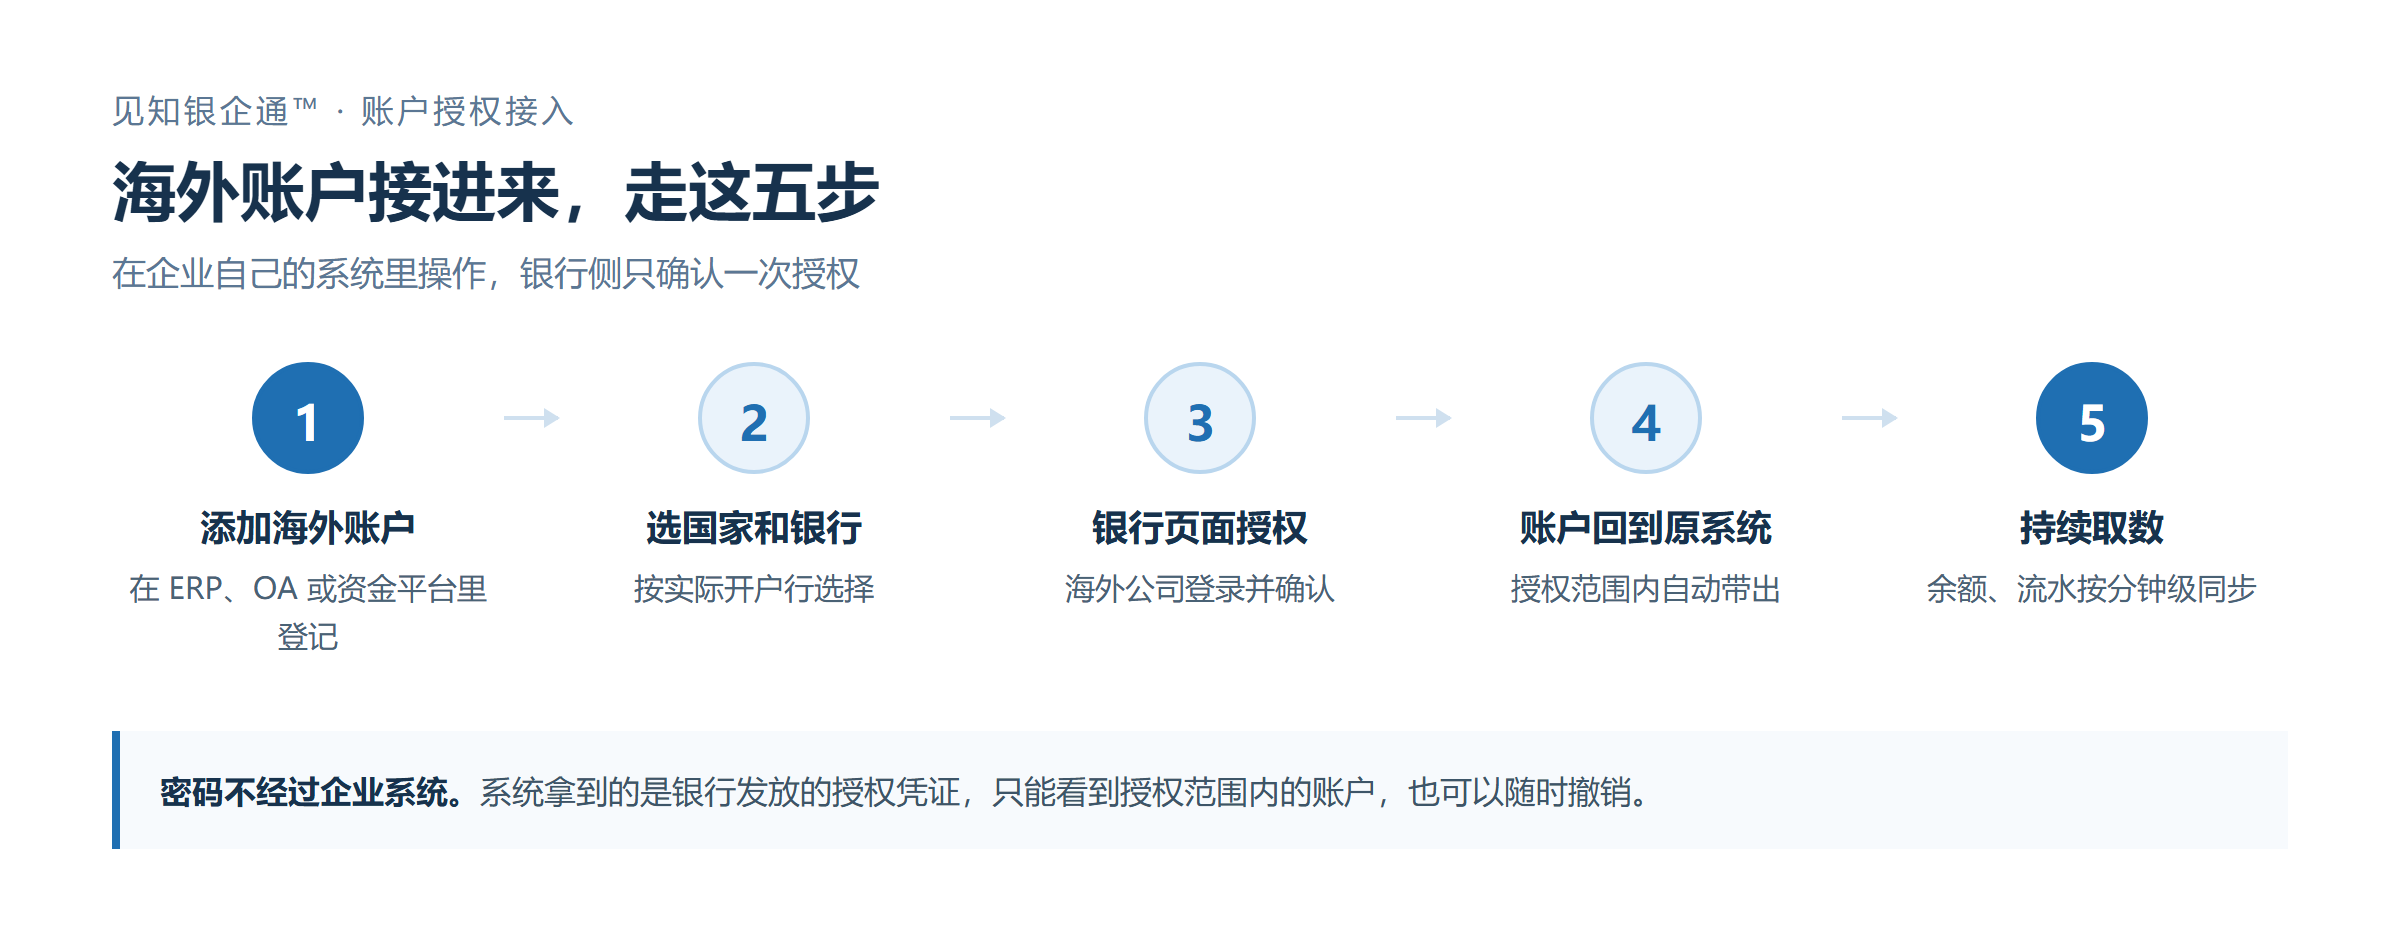
接入只有三步。在企业自己的系统里登记海外账户,在银行官方页面完成一次授权,之后系统持续取数。原来的系统不动,海外账户只是多了一个数据来源,台账、审批和权限都不改。
不换现有系统,海外银行怎么接进来
接进来的是账户、余额、流水、回单和付款指令。海外业务还留在当地跑,账记在当地,审批也在当地走,总部多出来的是能持续看到的这一份数据。
账户接进来之后,总部能看到三件事。一是全球余额,不同国家、不同银行、不同币种的钱汇总在一起,不用再挨个子公司问。二是收支,同一个口径下看哪个区域在持续流入、哪个主体在持续流出、钱主要沉在哪儿。三是从全球总览钻到单个法人主体,再钻到它下面每个账户和流水。
账户少的时候,人工也转得动。三五个账户、一个月汇总一次,财务加两个班能应付。账户跟着市场一起长,这套做法就吃不消:每多一个国家就多一套格式,每次汇总都要重来一遍,还离不了具体某一个人。
出海企业为什么不轻易换系统?
原因有三类,都很实际。
第一类是系统刚上线。ERP 从选型到跑顺往往要一年半载,审批流、权限、供应商主数据都已经长在这套系统里。再换一次,等于把这些重做一遍。
第二类是集团统一。总部定了用哪套系统,海外子公司没有自己挑的空间。当地业务有特殊需求,也得在现有框架里解决。
第三类是换了也不解决问题。银行接口不通、各国清算规则不一样,装一套新系统照样要一家一家去谈。系统换了,连接还是零。
真正卡住的不是系统本身,是最后一公里没接上。补这一段,比推倒重来便宜得多。
银行连接这一层,该由谁来做
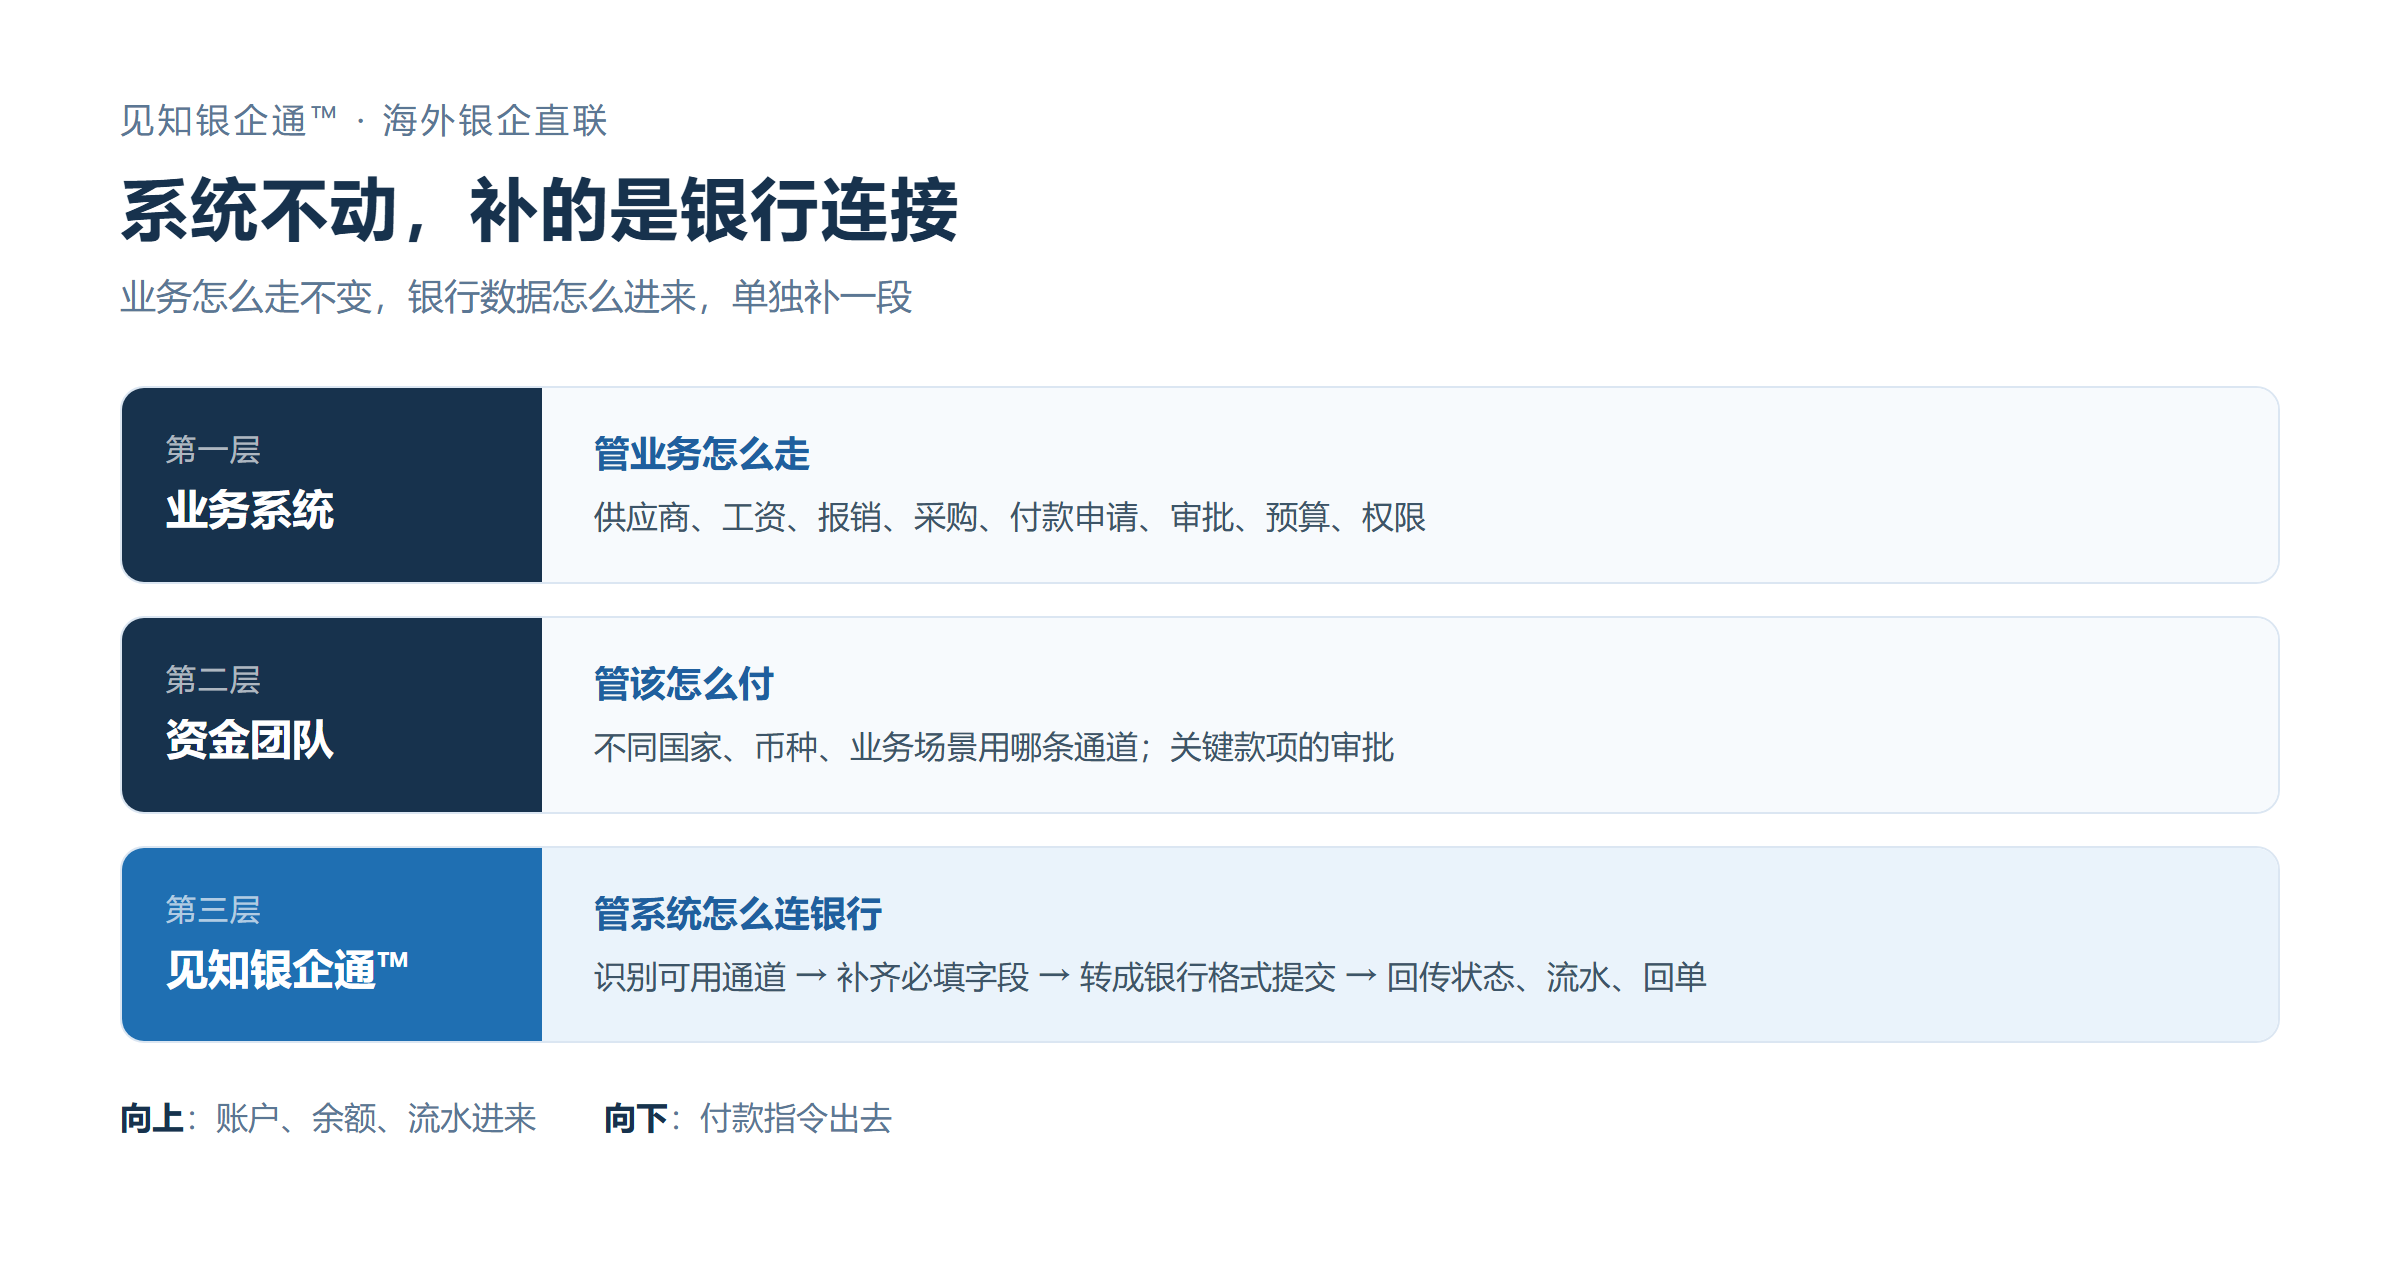
这件事分三层看,每层管的事不一样。
第一层是业务系统,管供应商、工资、报销、采购、付款申请、审批、预算和权限。一笔付款从哪个环节发起、谁来审批,都在这一层。
第二层是资金团队,管不同业务在不同国家、不同币种下应该怎么付,以及关键款项的审批。同样是供应商付款,普通账期和紧急放货走的方式不一样。
第三层是连接层,由银企直联服务商来做。它先识别这个账户有哪些可用通道。再按资金团队定的策略,补齐银行要的字段,转成银行格式提交。付款状态、流水和回单,由它带回企业系统。
见知银企通™ 就做这一层。银企通覆盖全球 93 个国家和地区、22,575 家银行及金融机构,中国内地 3,911 家。云直联覆盖境内 15+ 家主流银行,传统银企直联(前置机)和人行互联互通(GFIX)同样支持。海外按 Open Banking 授权、API 直联、H2H、EBICS 和银行文件接入,覆盖欧洲、英国、美国、东南亚等主要市场。这几种通道都接得进,企业对接一次,新增一个市场不用重做一遍。它不改变银行的开通条件,也不替企业做资金归集。
真正难的是谈。企业自己去谈,海外分行先看你在当地的交易量。交易量小的客户,分行往往不愿意为它单独做接口。对接的人也未必熟悉接口实施,自有主业之外才顾得上这边,一来一回沟通成本很高。
见知做的是把这层摩擦接过去。由技术团队直接找海外银行的技术团队,推动到总部级审批,企业不用自己一家一家跑。
账户能不能接、多久开通,要看银行接口的开放程度和企业自己的授权安排。这部分得一家一家谈,系统替不了。
海外账户的余额和流水怎么回到系统
走的是银行授权,不用交密码。
具体五步。在企业自己的 ERP、OA 或资金平台里添加海外账户,选择国家和银行。系统跳转到银行的官方授权页面,由海外公司登录并确认授权。授权完成后,账户自动回到原系统。在支持 Open Banking 授权的银行,这一步最快大约三分钟。之后系统持续获取账户的实时交易数据。
整个过程里,网银的用户名和密码不经过企业系统,也不是让软件模拟登录网银。系统拿到的是银行发放的授权凭证,只能看到授权范围内的账户。
不同市场的连接方式不一样。欧洲、英国、美国以授权式接口为主。中国香港、新加坡、东南亚和部分大型国际银行,可以用 API、H2H、EBICS 或银行文件。其余市场按当地方式接入。企业最后看到的是一套统一的账户、余额和流水,底下走哪条路不影响结果。
付款时系统怎么知道走哪条通道
上线时配一次,之后不用每次问。
配置看五个维度:业务场景、国家、币种、金额、时效要求。配完之后,业务人员只选「工资发放」「供应商付款」「集团调拨」「跨境付款」这类场景,背后的通道由资金团队定。
工资笔数多、时间固定,走本地批量。美国走 ACH,欧盟走 SEPA CT,新加坡走 GIRO,中国香港走 ACH,都是打包提交、单笔成本低。报销和小额运营付款更看到账快慢,走本地实时:美国有 RTP 和 Same Day ACH,欧盟有 SEPA Instant,英国有 FPS,新加坡有 FAST。供应商付款按账期和紧急度分层,普通账期批量走,紧急采购走实时。集团内部大额调拨和重大项目付款,看的是金额承载能力和到账确定性,对应的是 Fedwire、T2、CHAPS、MEPS+、CHATS 这类大额清算。跨境付款则按收款国家、币种、金额各自匹配路径。
这一层不该交给业务员。让他判断这笔该走哪条清算通道,既难为他,也容易付错。
策略配好之后还要维护。新开一个国家要补一条,换银行要确认新账户支持哪些通道,业务规则改了要跟着调。这些动作放在资金团队手里,一年也就几次。放到每个业务员身上,等于每次付款都要重新判断一遍。
各国收款信息不一样,怎么填对
同一个供应商,在美国要填 Routing Number 和账户类型,到欧盟变成 IBAN 和 BIC,英国要 Sort Code,中国香港要当地银行代码。跨境付款还要中间行、费用承担方式和收款人地址。
企业没必要自己维护一张全球字段表。字段跟着通道变,各国规则也在改,维护成本只会一直涨。
更省事的做法是让系统判断。制单时只提交业务场景、付款账户和收款对象。系统按付款国家、收款国家、币种、银行和支付通道,先判断这笔钱能走哪些清算通道,再把这道通道要填的字段动态返回。资金团队缺哪项补哪项,不用对着各国规则表自己查。
接完之后,原来的审批要改吗
不用改。
业务台账、审批流、权限体系、财务流程都留在原处。连接层加在下面,向上只提供两件事:账户数据进来,付款指令出去。
新增一个海外市场时,通常加账户、配策略就够了,不用重新立一个项目。原来那套东西继续用,多出来的市场接进来就行。
对已经在用 ERP 的企业来说,这一步的收益不在系统本身。它换来的是总部能持续看到海外账户的真实情况,付款也不用再靠人转一手。
落地的时候,一般先接查询,再接付款。查询只涉及数据进来,风险低,跑通之后总部先能看见。付款要动到审批和权限,等账户数据稳定了再开,出问题也容易定位。
FAQ
接海外银行,要把网银密码交给总部吗
不需要。授权在银行官方页面完成,海外公司自己登录确认,系统拿到的是银行发放的授权凭证。密码不经过企业系统,也不是让软件模拟登录网银。授权按账户范围给,也可以随时撤销。
一个海外账户接进来要多久
看银行。支持授权式接口的市场,企业完成授权当天就能开始取数。需要走 API 直联或 H2H 的市场,要看银行的开通流程和双方系统的对接安排,通常按天到周计,不按项目立项。
已经在用别的资金系统,还能接吗
能。接入层不绑定具体系统,向上提供标准接口。ERP、OA、资金平台都可以调用,不需要替换原有系统。
接进来之后,海外子公司还要不要登网银
日常查询和付款不用再登录。网银账号仍然保留,用于银行侧需要人工办理的业务,比如开证、票据和柜面事项。
只有三五个海外账户,值不值得接
看两件事的频率:总部多久要一次海外余额,财务每个月花多少时间整理流水。如果一个月汇总一次、账户又稳定,人工也能应付。如果要按周甚至按天看,或者账户还在增加,接进来更省事。