

老板临时问起海外账户总余额,只能逐一登录网银手动汇总?
向海外付款和调拨,为何不同国家地区、不同银行字段不一?
要适配不同国家/地区的清算体系,企业只能费力重建系统吗?
出海企业 全球资金管理指南
管好海外“钱袋子”尤为重要的几个场景是:
01 看见账户全貌:全球账户资金数据,纳入统一视图,减少人工管理
02 高效准确付款:支付、资金调拨和结算,让业务场景与清算通道对应
03 打通业务系统:不拆墙重建,把全球银行能力接入现有上下游系统
见知提供覆盖以上核心场景的解决方案,为出海企业全球资金管理保驾护航
一、出海多年,为什么总部还是说不清海外账上有多少钱
看见账户全貌|全球银企直联,打好账户管理的数据底座
出海企业总部无法实时掌握海外各账户的余额动态、资金状况,底层原因在于企业的业务系统连不上海外银行。
为什么海外银行连接卡点重重?
- 标准不一:每个国家的银行接口协议、数据格式、安全认证各不相同,连技术语言都不同。
- 推动困难:企业去谈,海外分行先看你在当地的交易量,交易量小的客户,分行极有可能不愿意单独做接口;银行侧工作人员往往因实施经验有限、有自己的主业,沟通效率较低,带来更高的沟通成本。
- 实施复杂:中间既要懂当地合规,也要有人能跟对方的技术团队对上话。
海外银行连接,还有哪些解法?
如果企业当下主要的需求是查询和监管,很多国家和地区已经有现成的银行连接能力。
美国、欧洲和英国等地,企业可通过开放银行(Open Banking)的接口,在银行官方页面完成授权,将账户接入见知银企通™平台,对于支持这一连接方式的银行,最快大约三分钟可完成接入。
中国香港、新加坡、东南亚等地,以及一些大型国际银行,企业则可以选择 API、Host-to-Host、EBICS或者银行文件等连接方式。
连接方式只是手段,建立账户统一视图才是目的
对资金团队来说,底层用哪种连接方式不重要,重要的是这些账户最终进入同一套视图。
见知银企通™提供一套标准化底层连接通道,企业只需完成账户授权,即可将账户数据自动回传系统*,拉取余额和流水,不必重复针对各家银行逐一推进银企直联项目。而整个授权过程,企业也不需要把网银的用户名和密码交出来,安全合规,力保数据私密性。
*注:这里的系统,既可以选择接入企业现有的ERP、OA、TMS等平台,也可以选择使用见知资金管理系统。
海外账户统一接入后,资金数据总部实时看
账户接进来后,总部便能看到:
- 全球资金余额:不同国家、不同银行、不同币种的资金汇总在一起,不用再挨个子公司问、逐家银行确认。
- 全球收支情况:同一个口径下看流入流出,哪个区域在持续流入、哪个主体在持续流出、资金主要沉淀在哪儿、近期资金变化发生在哪些国家和子公司。
- 逐层钻取情况:从全球总览到单个法人主体,再到下辖的每个银行账户和它的流水。
由此,企业的海外资金监管方式也可以进一步实现数字化升级:
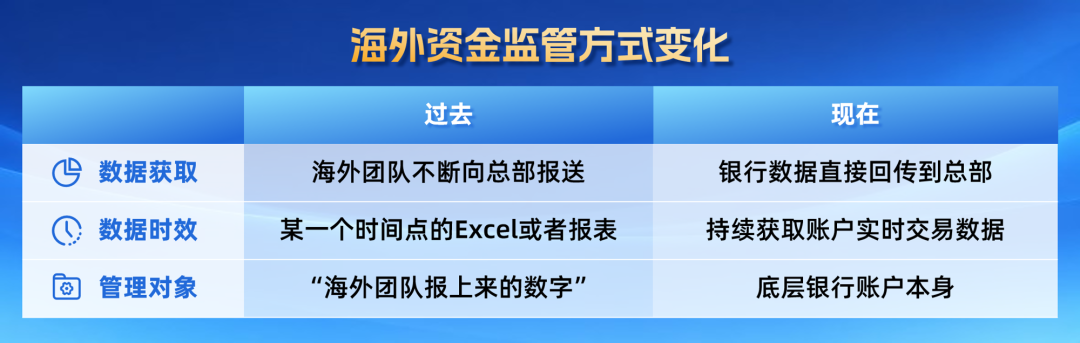
这对于有多个海外经营主体的企业尤其重要。因为当子公司越来越多,总部持续协调和信息获取成本也会增加。若能建立起统一的全球资金视图,月度汇总不必再等各地层层上报,决策判断也不用建立在过期的数字上。
二、海外付款难,到底难在哪个环节
高效支付调拨|全球 5 大清算通道一览 + 制单流程演示
企业如果想进一步将支付、资金调拨和结算也纳入统一管理,难点主要在于:
- 企业内部的付款业务场景并不单一,例如单笔给供应商、批量给供应商、发工资、集团内部调拨、跨境调拨、给海外供应商付款;
- 不同业务场景,对应不同的支付要求,通常关注四个维度,即到账时效性、是否支持批量、手续费用和金额限制。
- 不同的支付要求,到了不同市场,落地的清算通道大不相同。
设计全球银企直联时,首要的是把业务场景和当地的清算通道对应起来,而不是简单提供一个统一的付款接口。
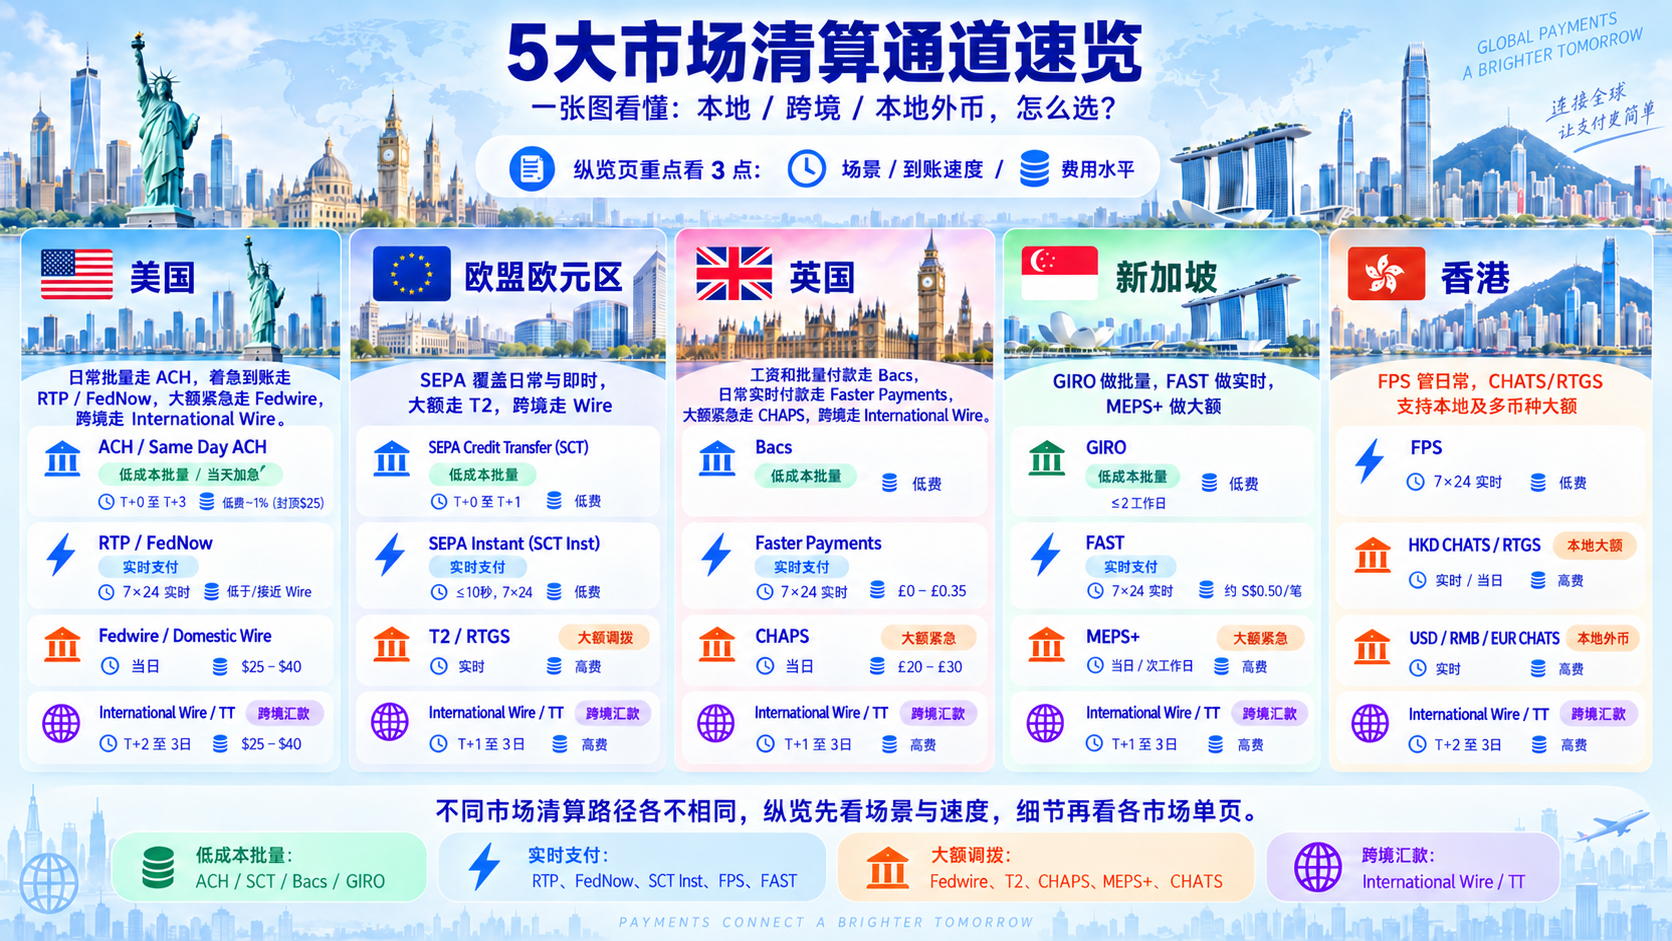
以下图片可直观速览全球主要5大市场的清算通道:
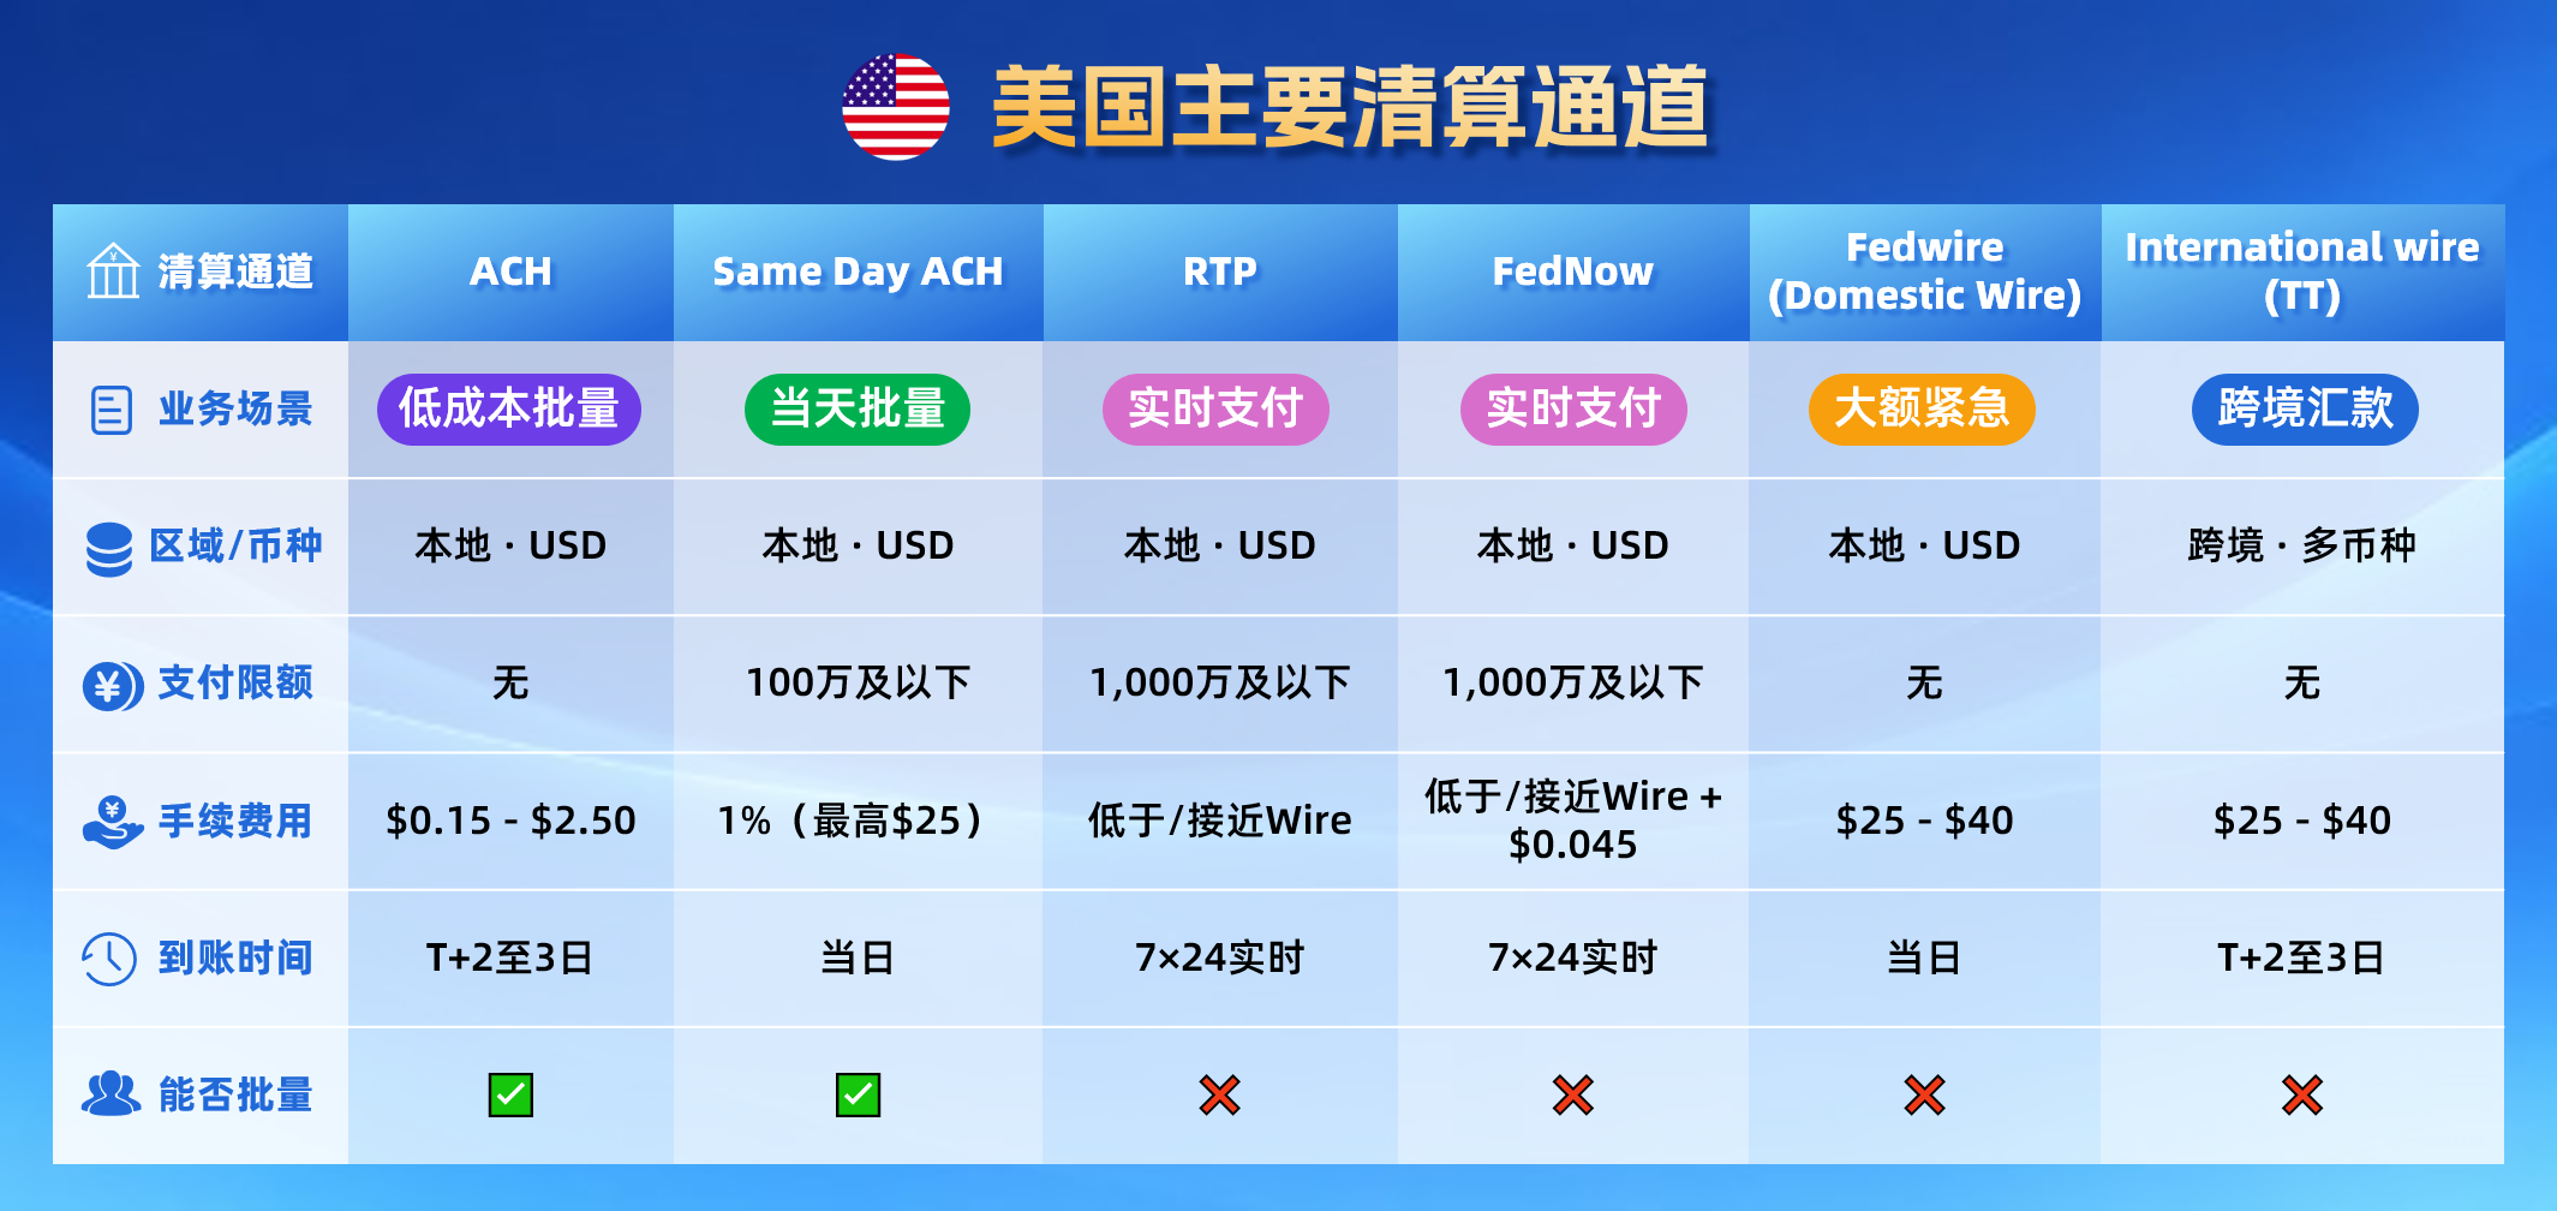
美国
批量低成本付款、当天到账、大额资金划转和实时支付,对应不同路径:
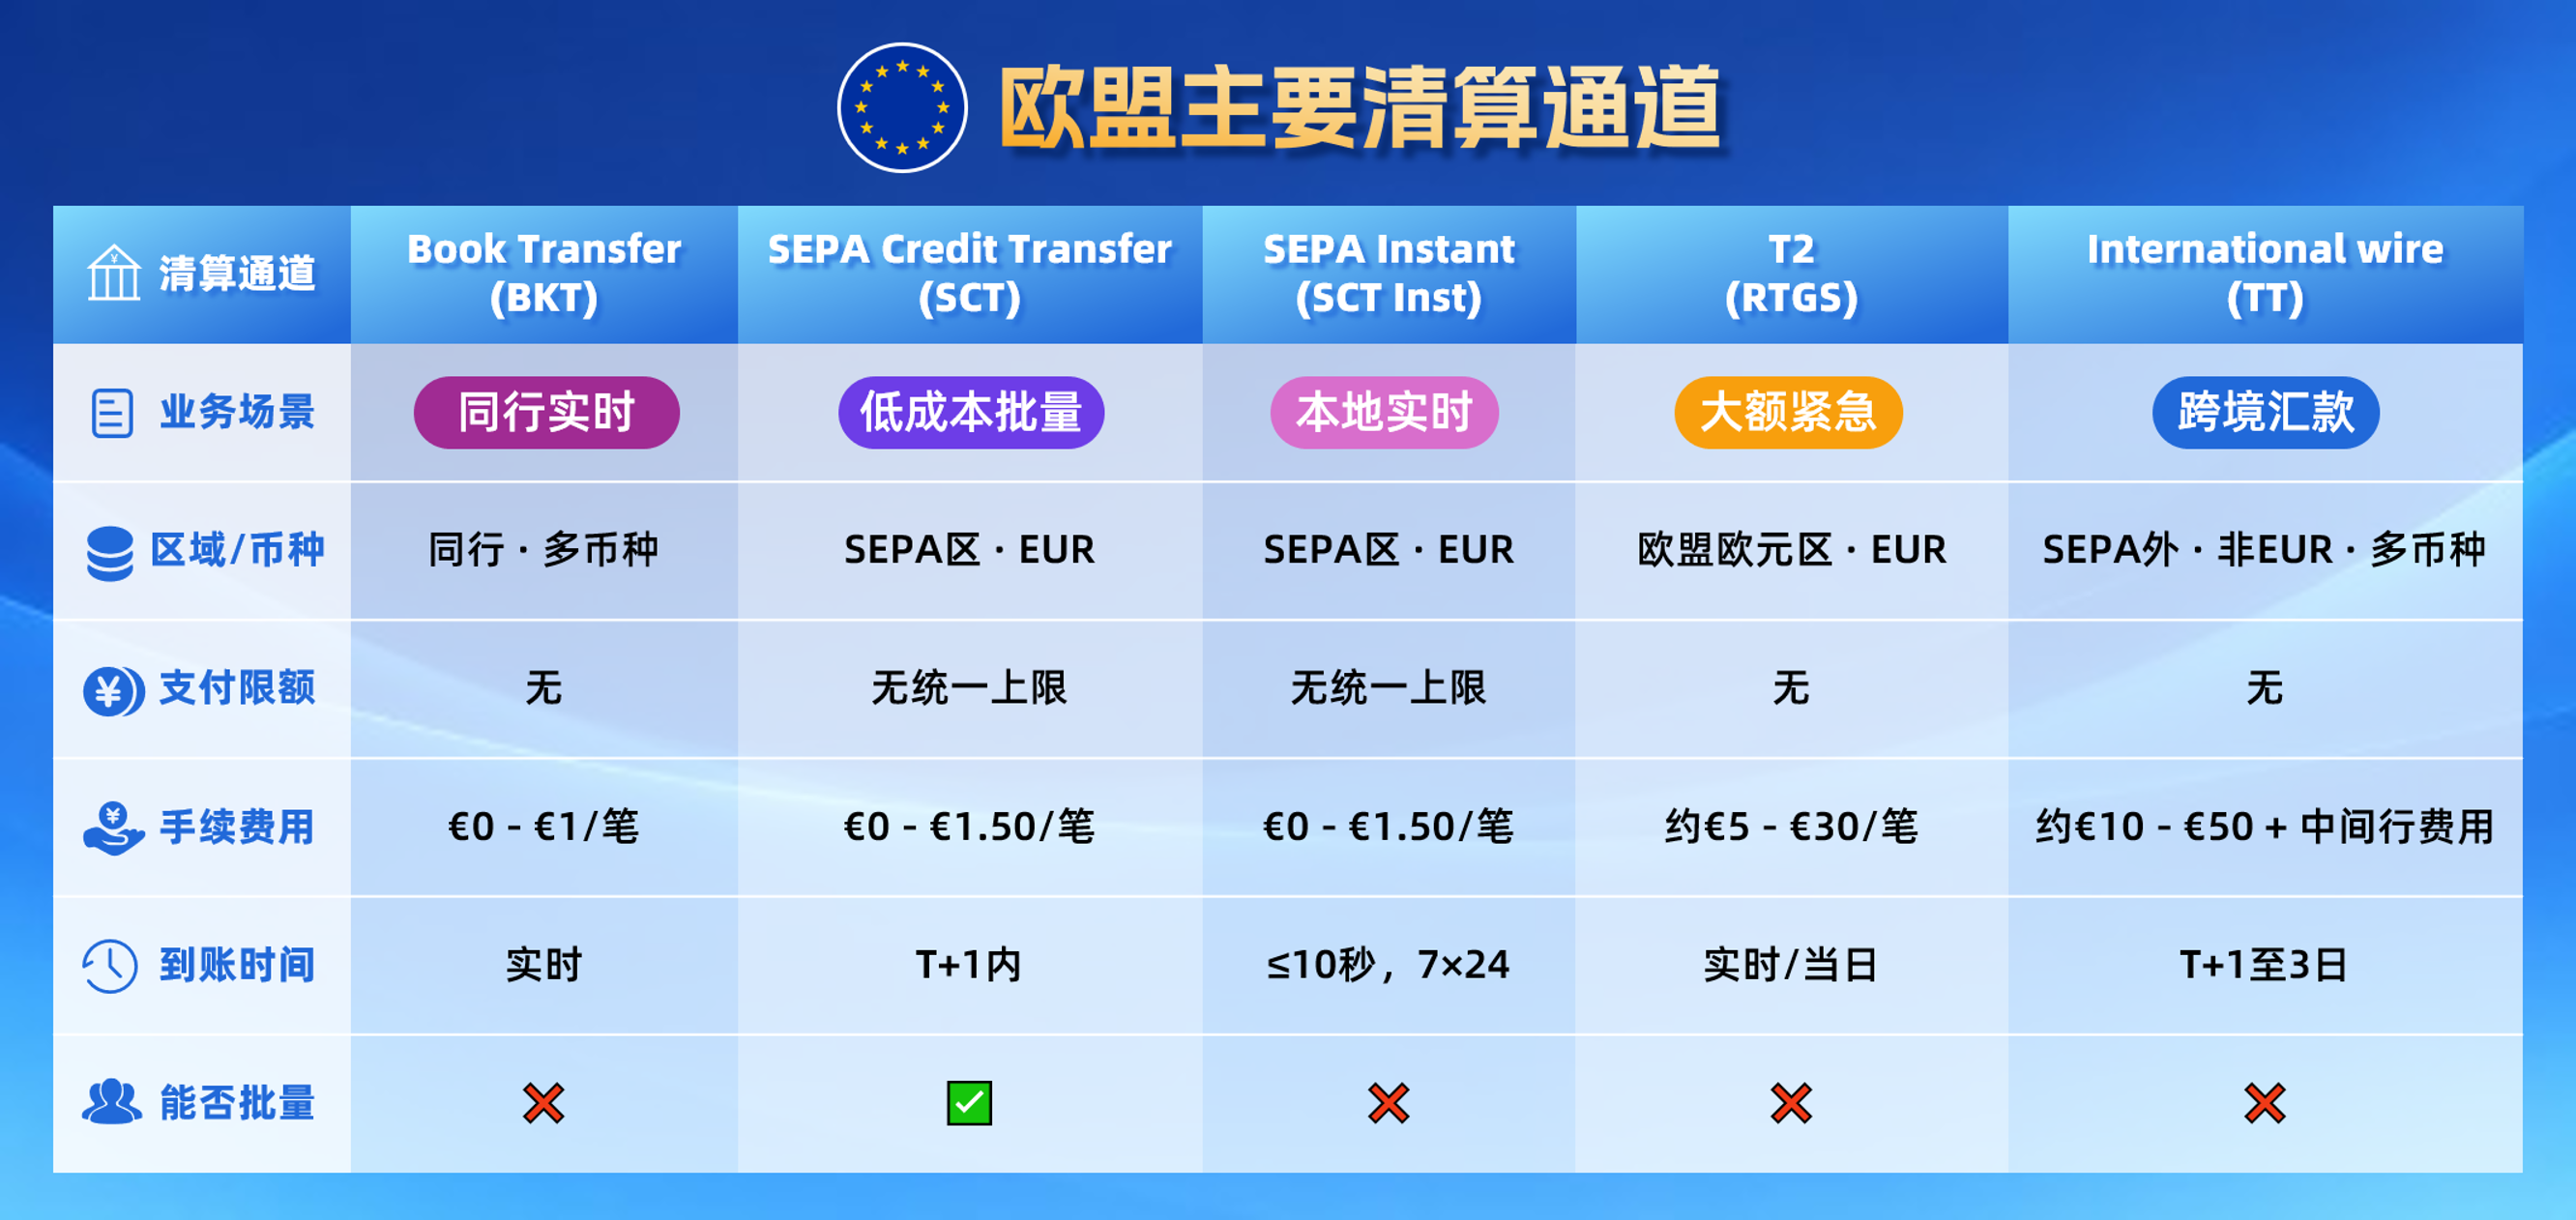
欧盟
欧元区内部的国家之间转账,形式上接近国内的打款。普通付款、即时支付、大额调拨和跨境支付,需要使用不同的通道:
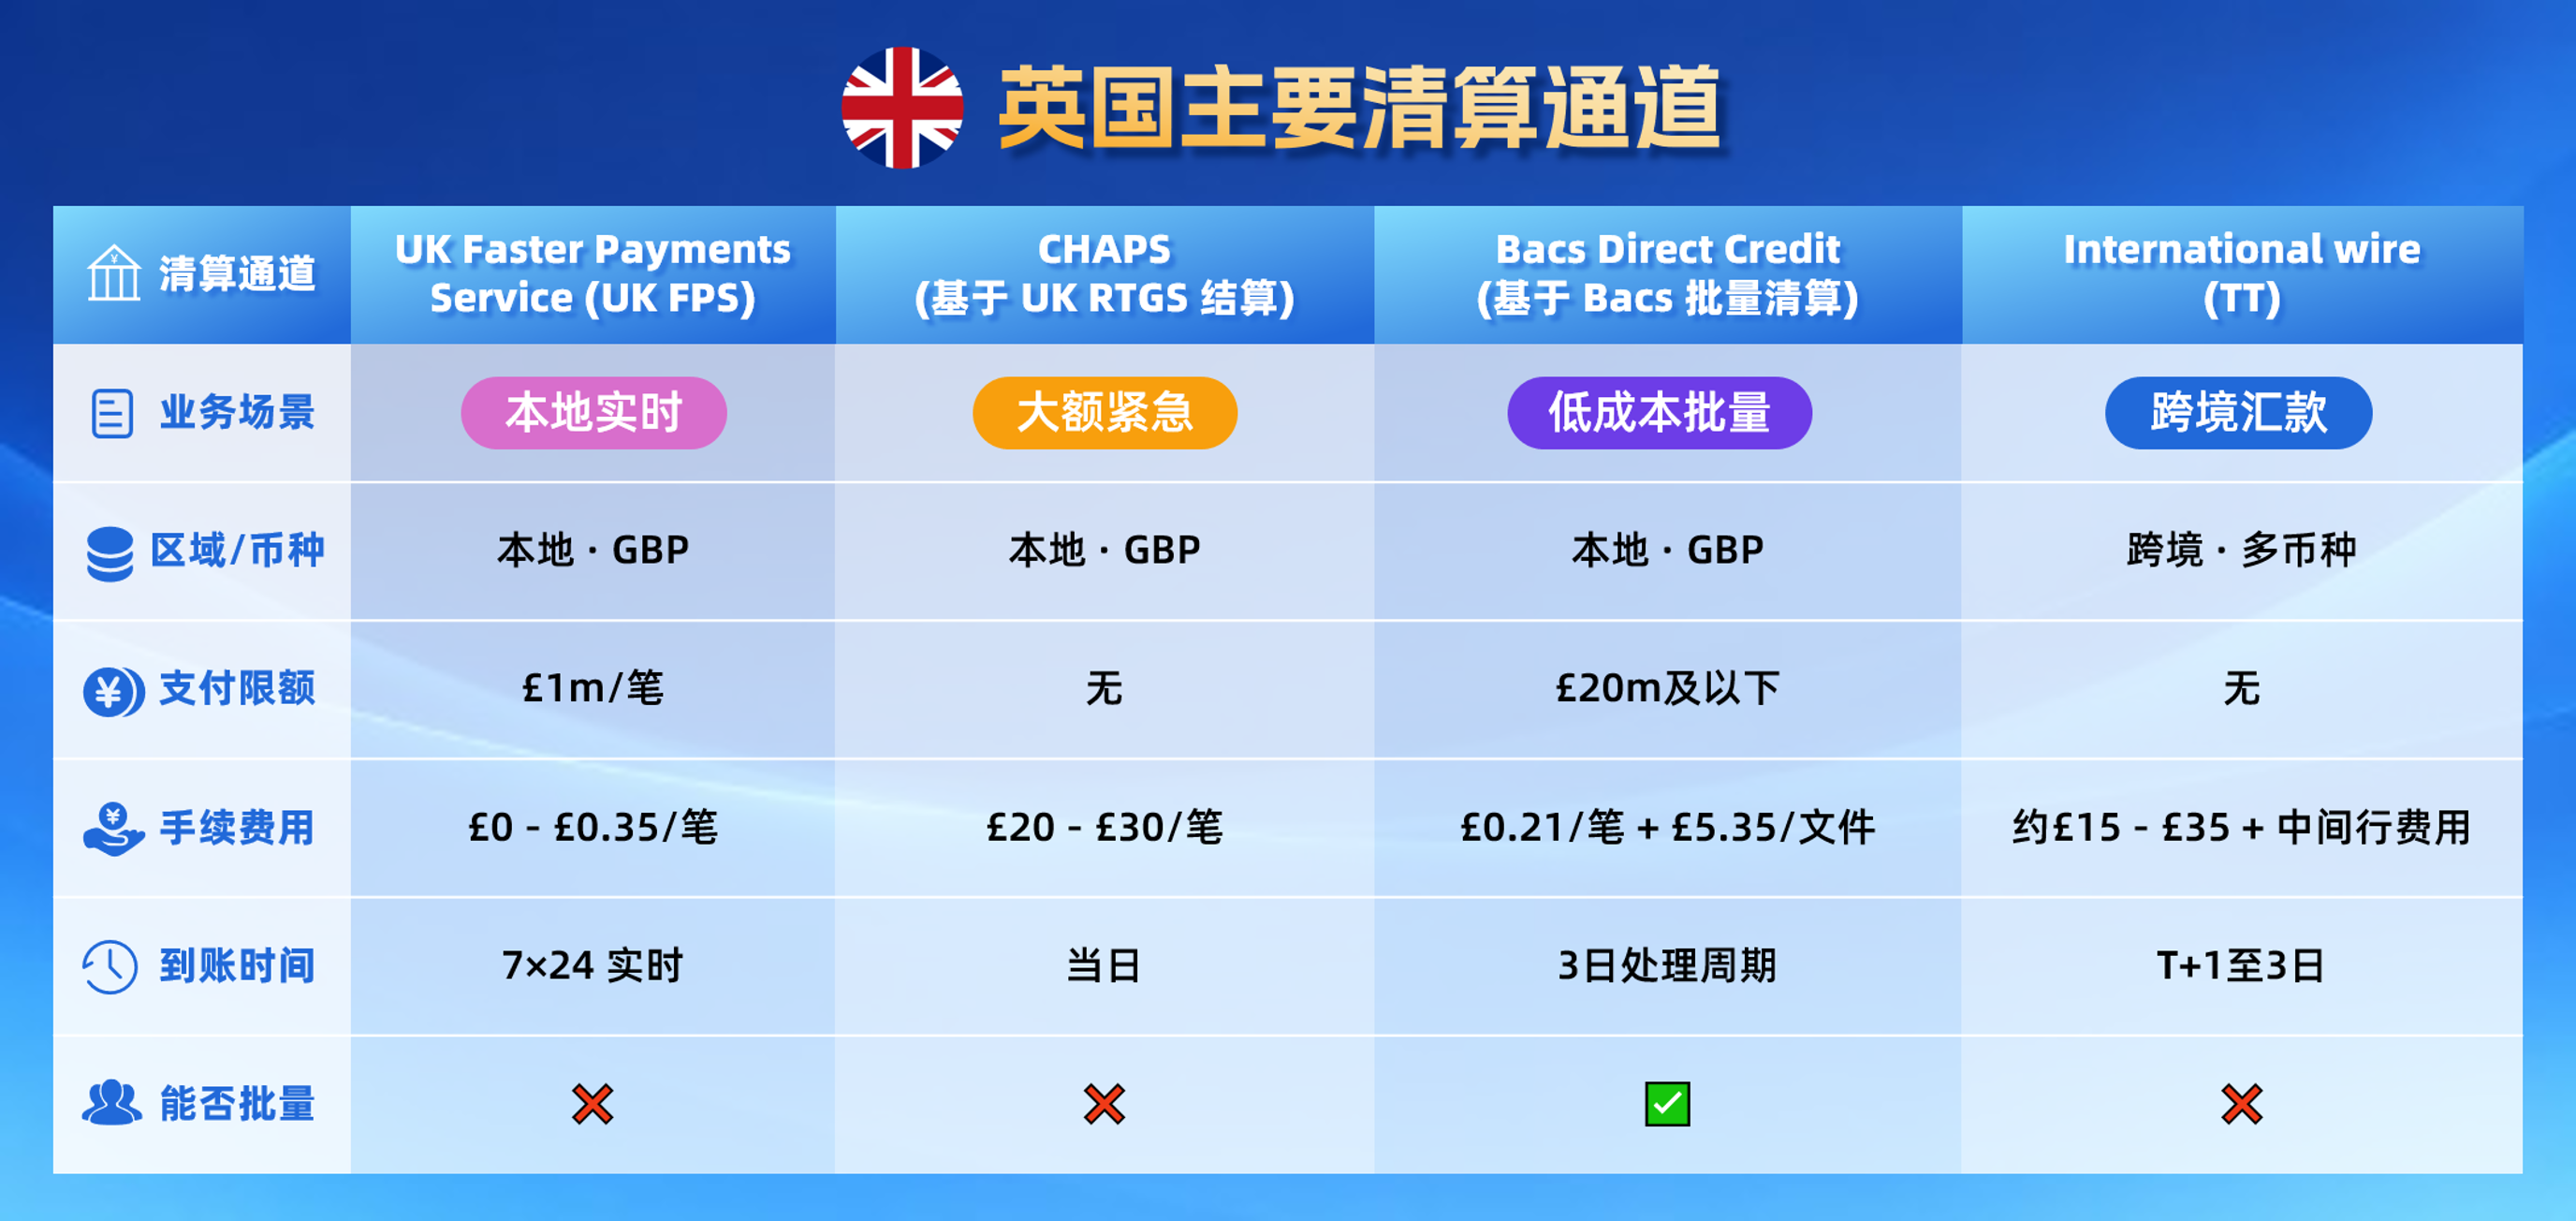
英国
英国脱欧后自成一套体系,批量支付、实时支付、大额实时付款和跨境业务,各自有不同的适用场景。
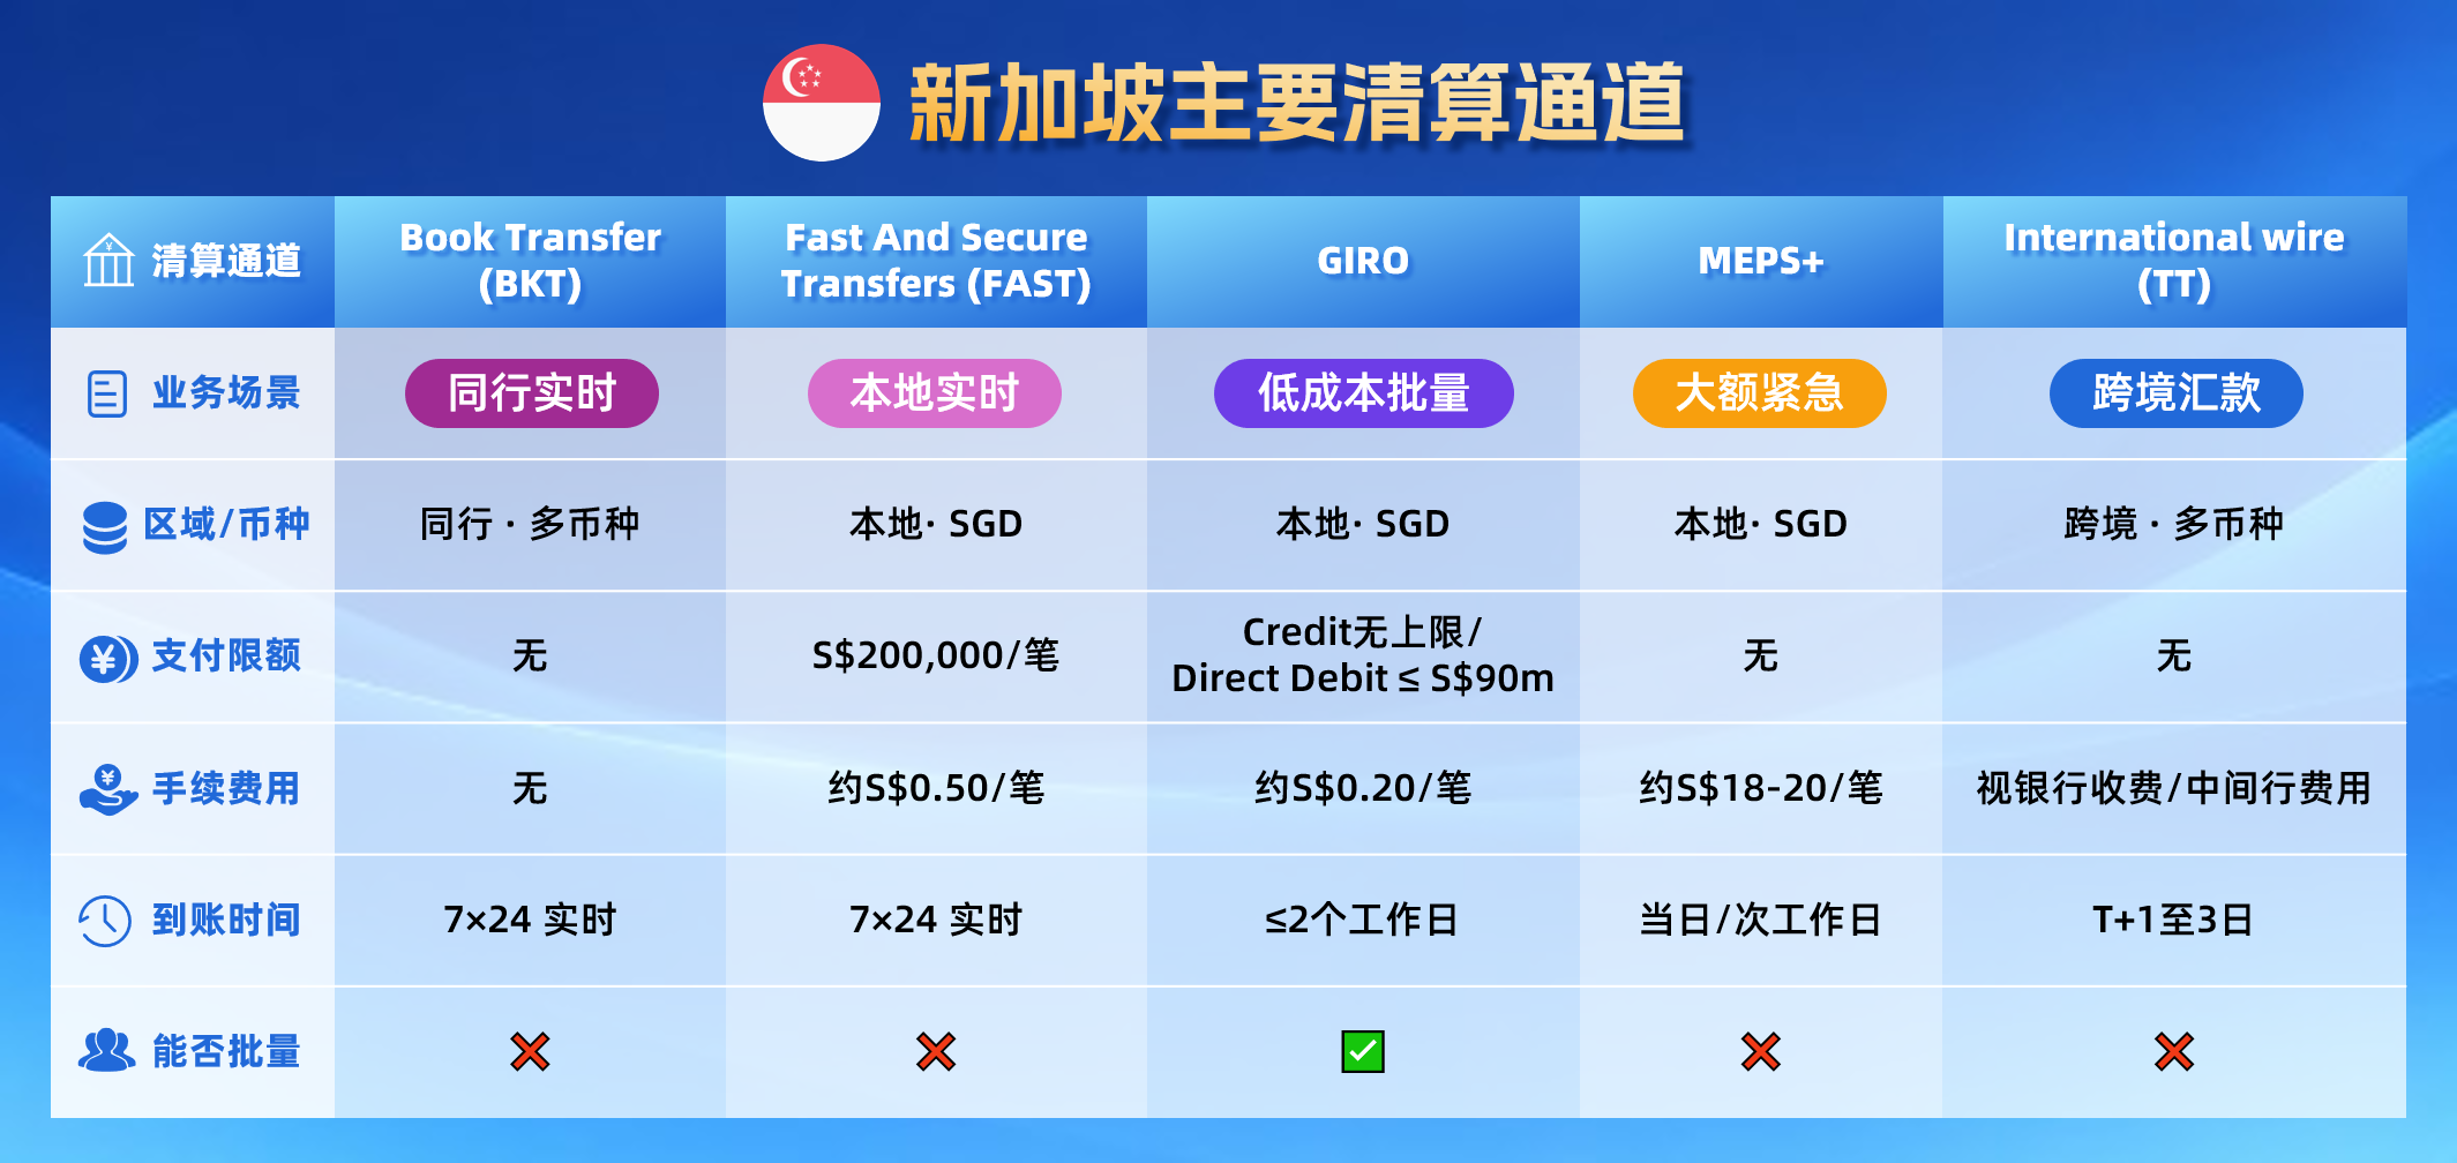
新加坡
批量付款、实时本地支付、大额资金调拨和跨境付款,同样需要分别处理:
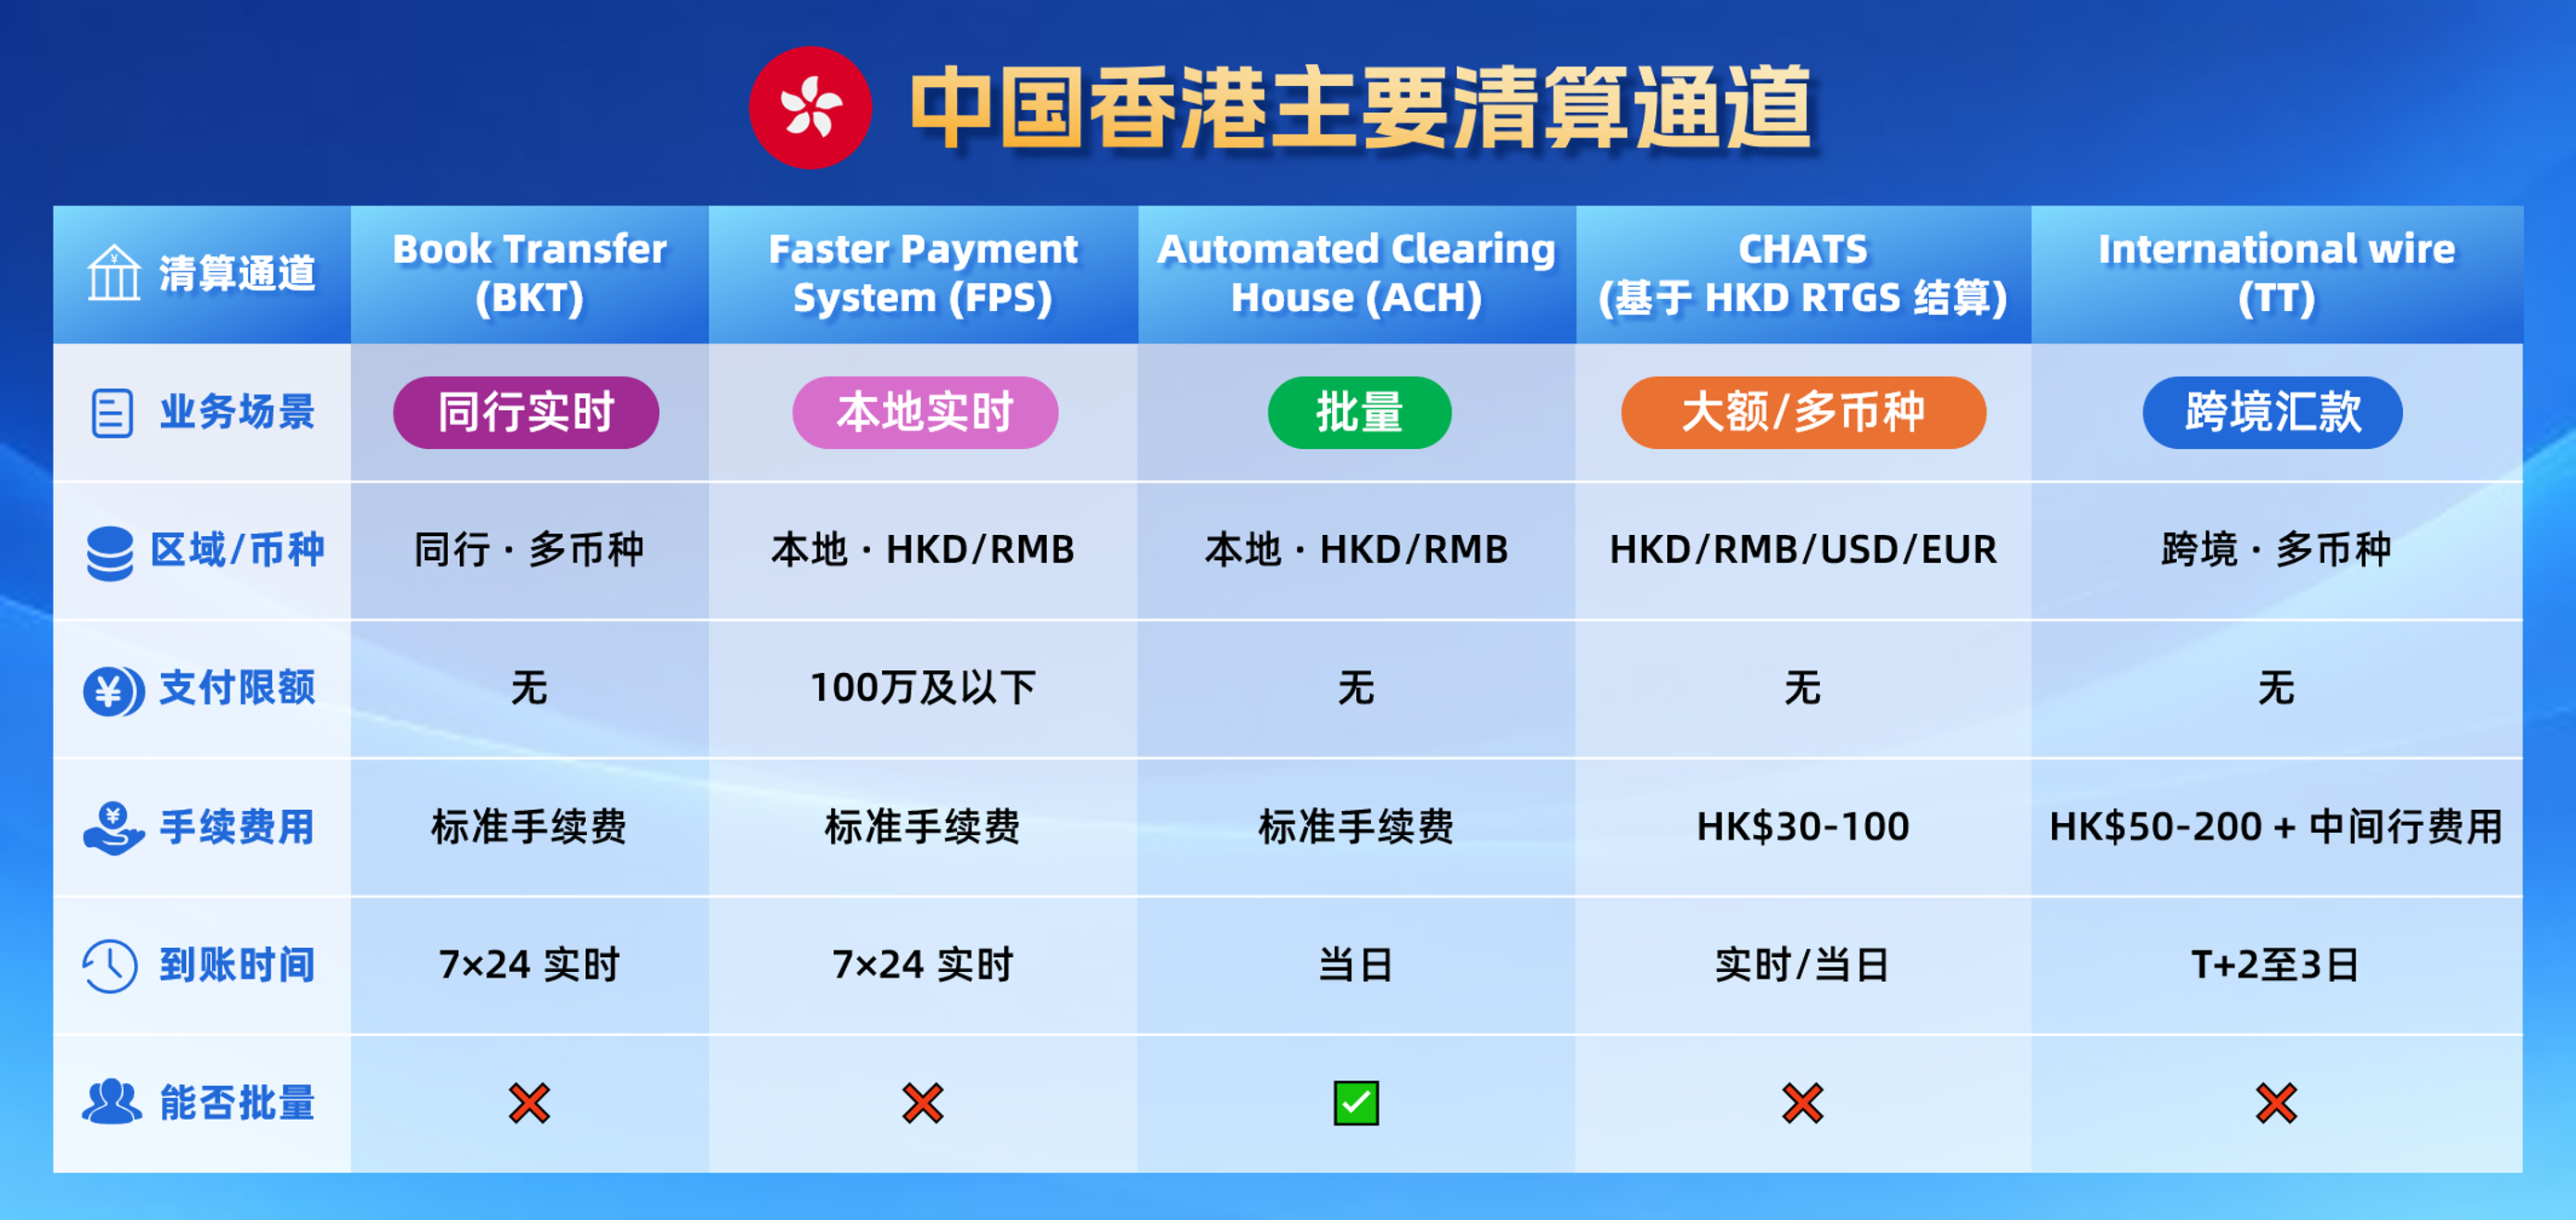
中国香港
日常实时支付、大额资金划转和跨境支付,对应的路径也不同:
真正的标准化,是企业面对统一的制单流程和统一的API,但底层能够正确处理不同国家、不同银行和不同清算体系的差异。可通过以下视频直观了解见知银企通™的标准化制单能力:
三、企业现有业务系统,怎么适配不同国家、不同银行和不同清算体系
打通业务系统|三层分工,不换系统,便捷制单
尽管各国清算通道和支付规则无法被强行统一,但底层差异可交给见知银企通™,统一成标准化一套API和制单流程,对接企业上下游业务系统,让现有系统继续作为全球资金管理的操作入口。
业务团队、资金团队、见知银企通™,三层明确分工,共同管好“海外钱袋子”。
业务只需说清业务场景,不必掌握财务细节
业务人员不用面对ACH、SEPA、FAST这些复杂名词,提申请时,只需要把业务场景说清楚:这是发工资、是报销、是给供应商的货款,还是集团内部的调拨?这几类场景要求不一样,支付策略、制单要补的信息,交给资金团队来把控。
资金团队定一次支付策略,不必再逐笔判断
业务场景确定后,资金团队决定支付方式。工资笔数多、时间固定,走本地批量低成本通道;报销和小额运营付款看到账体验,走本地实时;供应商付款里,普通账期批量处理,紧急采购看重时效;集团大额调拨看金额承载能力和到账确定性。
提前制定好支付策略与规则,在海外付款实施建设阶段配好,按业务场景、国家、币种、金额、时效要求对应到具体通道,往后每一笔便能按照策略走。
见知维护底层银行规则,动态返回必填字段
见知团队丰富的境外直联沟通与实施经验,可帮助企业直接对接海外银行技术团队,推动总部级审批。另外,欧美市场也可走Open Banking的合规授权通道,大幅缩减上线周期。
对企业来说,将业务系统与见知银企通™打通后,制单时只需提交业务场景、付款账户、收款对象,系统按付款国家、收款国家、币种、银行和支付通道,自动判断这笔钱支持哪些清算通道,动态返回制单必填字段,资金团队只需要缺哪项补填哪项。
后续转换银行格式、提交银行,再返回付款状态、流水和回单,这些步骤由见知银企通™自动完成。企业自己的 ERP、TMS、OA 继续管供应商和业务主数据,不必自己维护全球银行规则。
截至2026年10月,见知银企通™已覆盖92个国家/地区、22,000+家银行及第三方支付平台,服务30+个行业、2,600+家企业客户。