

把产业链聚合看,授信策略可以更主动,风险识别也能提前一步
绝大多数企业的财务审核流程,都存在“过度履职”的问题
分支机构越多、客户量越大的机构,单笔业务的效率、潜在商机的挖掘,往往能带来更明显客观的提升。
很多财务人员被要求对每一笔报销业务的真实性、合理性、必要性全权把关,小到几十元的办公用品、打车费,大到上万的差旅、业务招待费,更有甚者财务还要审核收款方的户名、开户行、收款账号等信息,并逐笔核对业务场景、消费合理性。
这本身就是一种权责错位。财务并不参与前端业务洽谈、客户对接、外勤执行,也不接触合同的商务条款谈判,根本无法精准判断一笔支出“该不该花”。强行审核业务合理性,本质上就是用后置流程,去预判前置业务的价值。
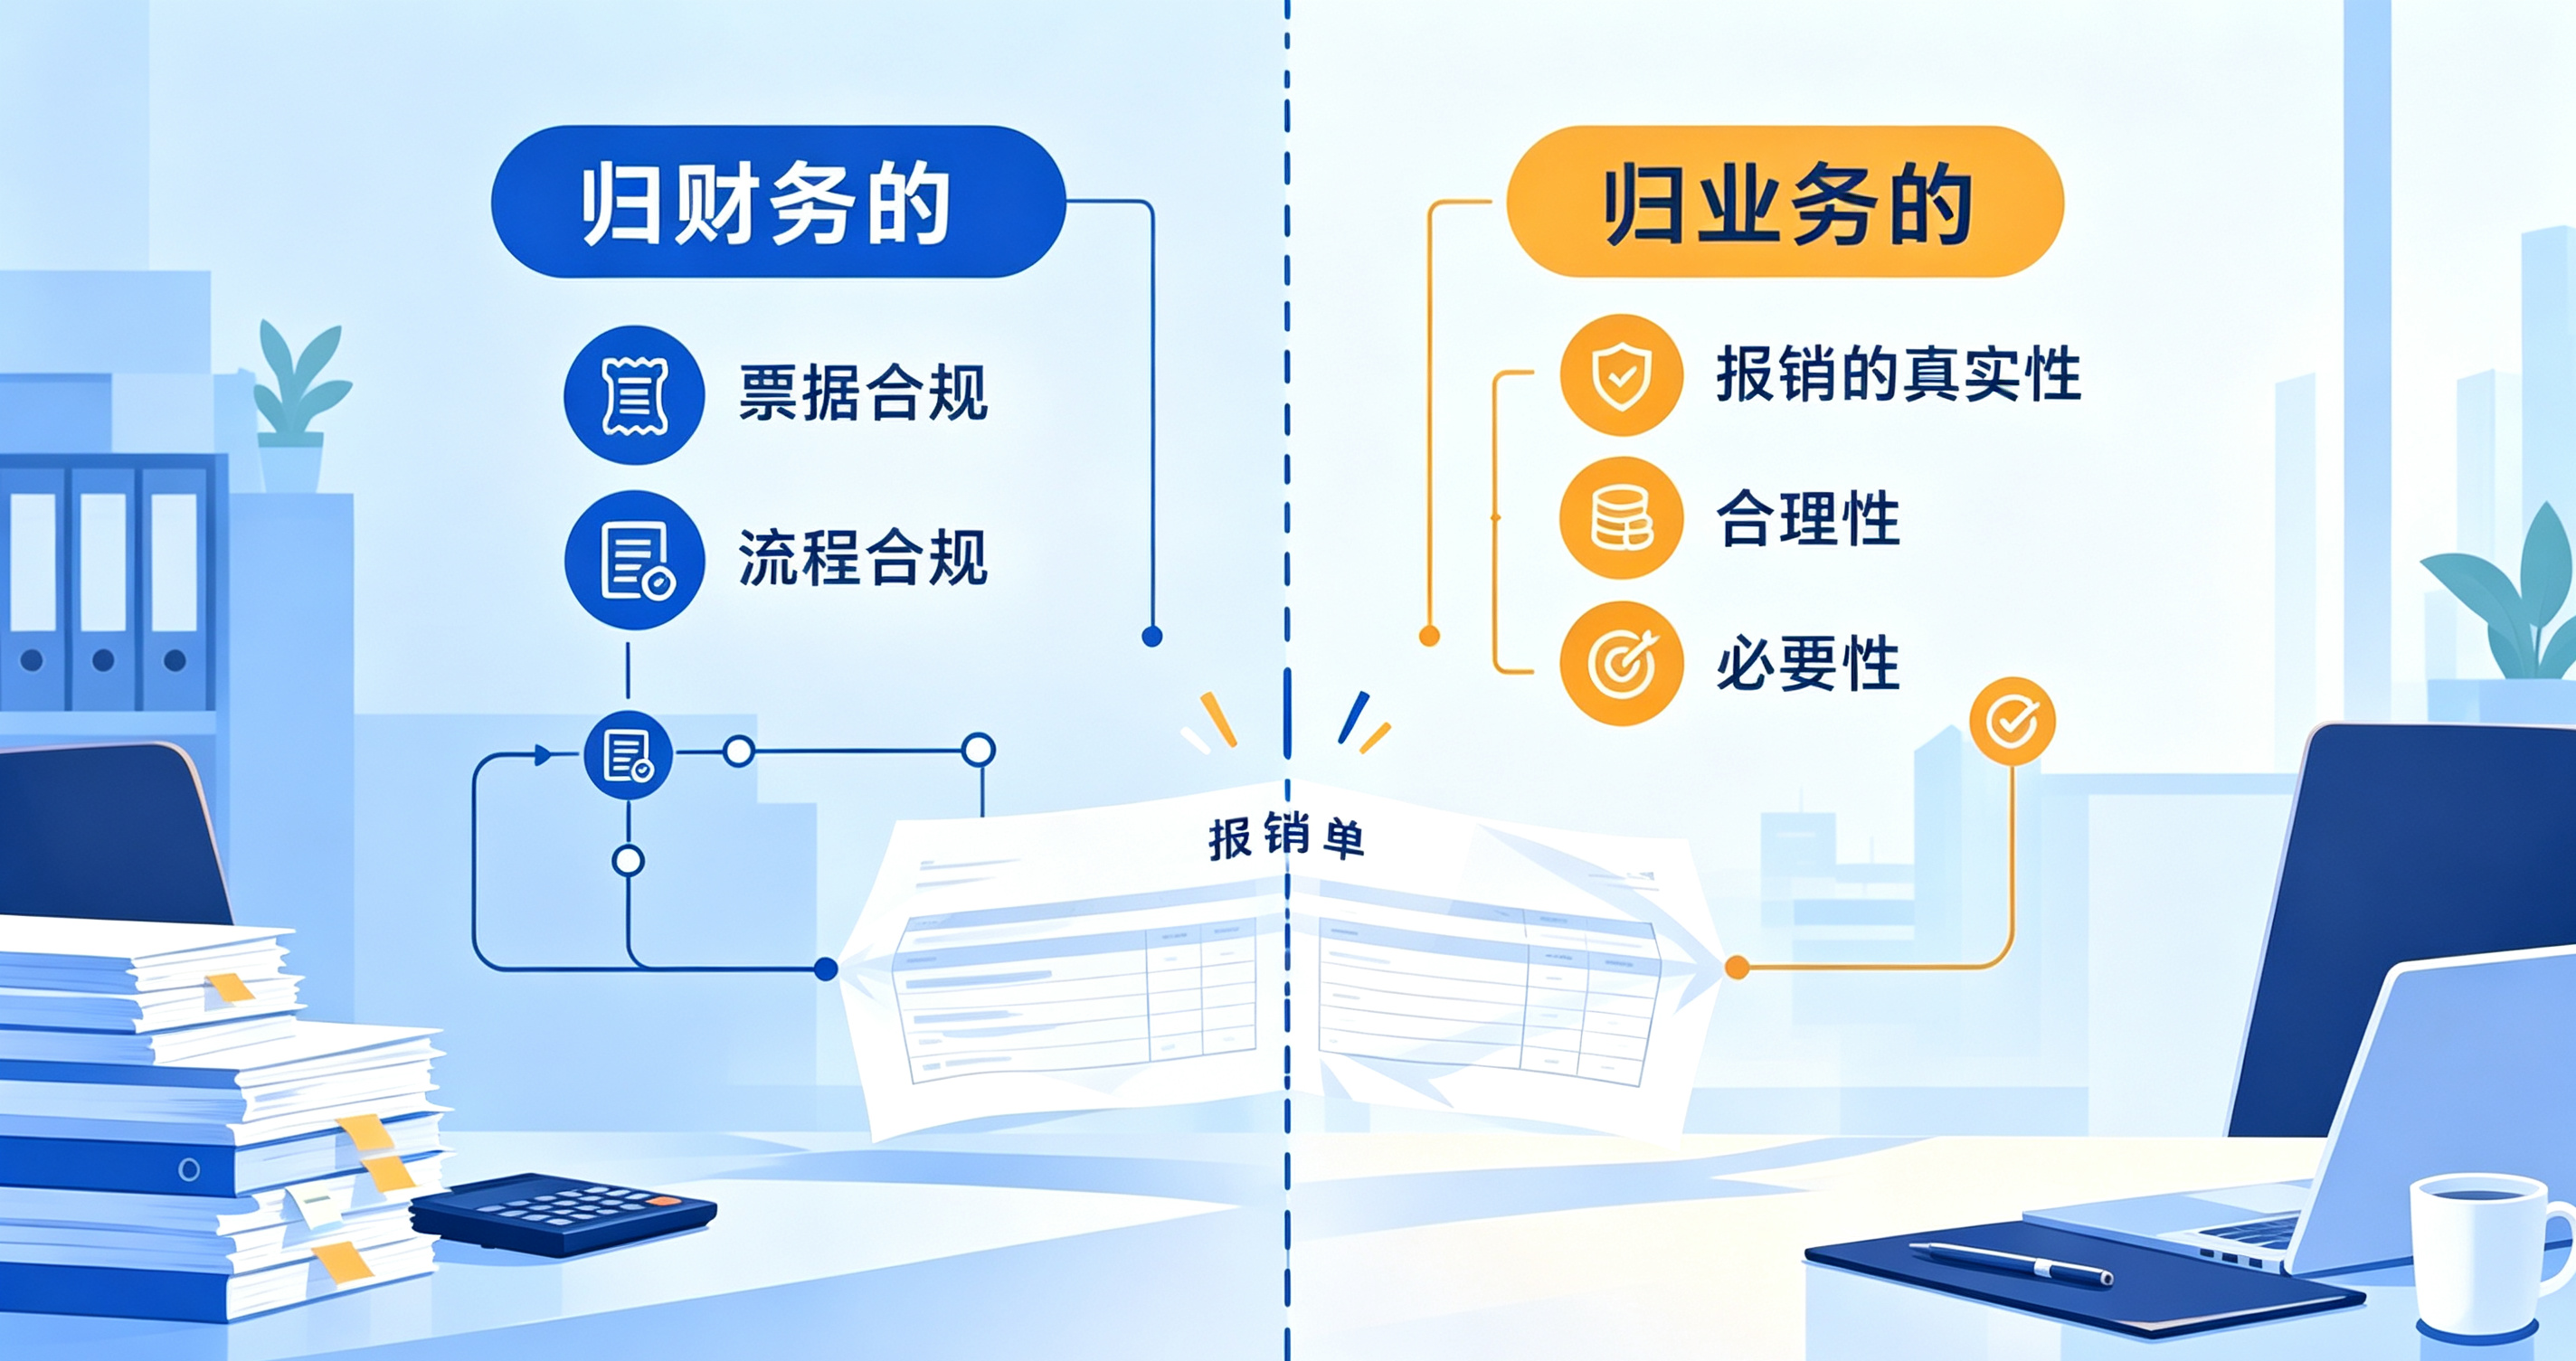
财务审核应聚焦票据合规和流程合规
事实上,财务审核的清晰边界,最好只聚焦在形式合规层面,这也是财务唯一能精准、高效把控的核心工作。
具体来说,审核只需要盯两件事。第一是票据合规,核对发票真伪、开票信息、品类税率、有效期限,杜绝假票、错票、作废票报销。第二是流程合规,核查OA审批节点是否完整、报销权限是否匹配、附件材料是否齐全,确保流程无遗漏、审批无越权。
除此之外,业务是否真实、支出是否合理、费用是否必要,通通不属于前端财务审核的范畴。这部分权责,应该由业务部门负责人、业务分管领导承担,谁审批业务,谁就对业务真实性负责,而非让财务替业务“背锅”。
说个很典型的案例:“全量逐笔精细化审核”制度(财务同胞们看起来是不是很眼熟),要求财务审核每笔报销的消费场景、金额合理性,单笔报销超时、金额浮动超标一律驳回整改。落地半年后,企业费用违规率仅下降0.3%,但财务审核工时翻倍,员工报销平均时长从1天拉长至3-5天,业务团队投诉率大幅上涨,反而拖累了整体人效。
谈完财务审核边界,再来说说后端稽核
成熟的费控逻辑是:前端审核宽松、体验拉满,后端稽核从严、追责落地。一旦稽核发现舞弊、虚假报销、违规支出,无论金额大小,一律落实通报、扣款、绩效扣分,情节严重的直接追责辞退。用高频抽查+严厉追责形成震慑,远比逐笔低效审核更有管控力。